市場新聞
24 小時由狂歡變拋售:中期選舉翻盤給投資者的一課
道指創下 2025 年 4 月以來最佳單日表現後翌日,納指卻跌向修正區間,起因是同一宗新聞。發生了甚麼事,下一步又要看甚麼。
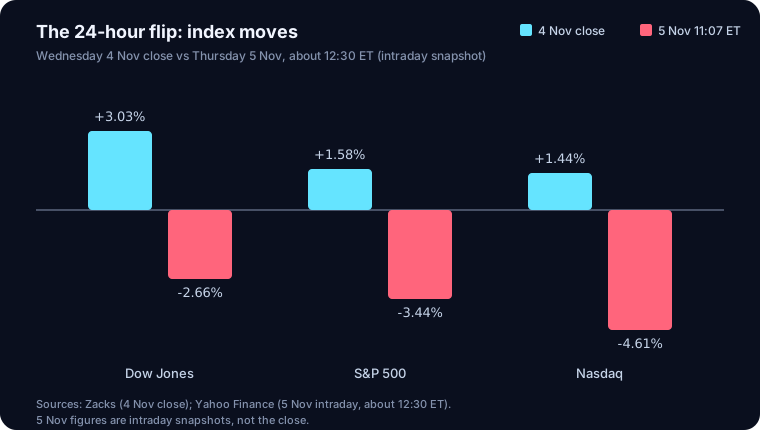
11 月 4 日星期三,道瓊斯工業平均指數大升 1,569.40 點(+3.03%),收報 53,356.12 點,創 2025 年 4 月以來最佳單日表現。標普 500 指數升 1.58%,收報 7,688.62 點;納斯達克綜合指數升 1.44%,收報 25,736.51 點。
星期四,氣氛完全逆轉。美東時間約下午 12:30,納指當日跌 4.6%,報 24,549.56 點;標普 500 跌 3.4%,報 7,424.46 點;道指跌 2.7%,報 51,938.19 點。拋售較早上低位已略為緩和——上午 11:07 納指曾跌 5.24%——但方向不變。同一宗新聞,24 小時內令市場走出相反方向。這正是值得理解的一課。
11 月 5 日星期四的數字為紐約交易時段的即時快照,於早上尾段至下午初段錄得:指數水平截至約下午 12:30,個別股份截至約下午 1:40。本文撰寫時交易時段尚未收市。
星期三:憂慮消退,油價下跌
觸發點是 11 月 3 日的美國中期選舉。民主黨贏得眾議院及參議院控制權,星期三投資者將其解讀為僵局:政治不明朗因素減少,政策突變的機會降低。恐慌指數 VIX 下跌 20.3%,至 16.61 點,說法一致。
升市範圍廣泛,並非由少數股份帶動。道指 30 隻成分股中有 27 隻上升,標普 500 指數 11 個板塊中有 9 個上升。非必需消費品板塊升 4.3%,金融板塊升 3.5%,房地產板塊升 3.2%。微軟升 6.7%,亞馬遜升 6.1%。
油價為升市再添動力。紐約期油下跌 8.3%,至每桶 88.12 美元;布蘭特期油下跌 8.7%,至每桶 94.62 美元,兩者均創 8 月 31 日以來最低收市價。交易員押注民主黨控制國會令美國再次打擊伊朗的可能性降低。金價反向上升 3.4%,至每盎司 4,074.50 美元。
星期四:同一結果,另一種解讀
星期四,交易員重新為同一選舉結果定價。民主黨控制國會亦意味著對人工智能數據中心的擴建會有更嚴格審查,這打擊了全年帶動大市的 AI 交易。
晶片股領跌。費城半導體指數盤中低位下跌近 11%,為 2020 年 3 月以來最差單日表現,較 52 週收市高位 14,634.72 點(6 月 22 日)低約 35%。英偉達下跌逾 8%,美光下跌逾 15%。納指較 10 月 6 日創下的紀錄收市高位 27,599.89 點下跌超過 10%,朝著確認技術性修正的方向前進,將是 2026 年第二次修正。
恐慌指數證實了市場情緒:VIX 到下午初段急升近 49%,至 24.7 點。
高通為拋售提供了公司層面的理由。手機晶片收入按年下跌 26%,至 51.4 億美元,低於分析員預期的 52.5 億美元,股價開市一度下跌 13%,到下午初段跌約 10%,報約 155.47 美元。特斯拉下跌約 12%,報約 340.08 美元,此前一天收市已下跌 3.34%,報 385.19 美元。
市場現況
截至美東時間約下午 1:40,市況是拋售正在擴散,而非逆轉。開市約一小時後(約上午 10:41),道指跌 1.7%,標普 500 跌 2.7%,納指跌 4.2%;到約下午 12:30,跌幅擴大至 2.7%、3.4% 及 4.6%。納指較早上低位略為回穩——上午 11:07 曾跌 5.24%——但道指及標普 500 繼續下滑。目前既無恐慌性拋售後的反彈,亦無買家大規模入市的跡象。
廣度亦說明同一件事。星期四標普 500 成分股中仍有約五分之二上升,所以並非不分青紅皂白的拋售,資金是在轉移,而非離場:油價上升帶動能源板塊領漲,必需消費品是早上表現最強的標普板塊,上升 1.3%;資訊科技板塊跌幅最大,下跌 5.3%;晶片股盤中低位下跌近 11%。小型股亦加入跌勢,羅素 2000 指數到中午左右下跌約 3.8%。
個別股份對照開市價亦呈現同樣分化。高通開市報 150.06 美元,較星期三收市價 173.19 美元大幅下跌,到下午初段回升至約 155.47 美元——全日仍跌約 10%,但已脫離最差水平。特斯拉走勢相反:開市報 374.12 美元,持續下滑至約 340.08 美元,全日跌約 12%。AppLovin 守住升幅,開市報 349.83 美元,下午初段報約 349.88 美元,全日升約 29%。Snap 則持續向下,開市報 5.29 美元,跌至約 5.04 美元,全日跌約 15%。
這種部署意味著甚麼?投資者正在轉向防守,而非逃離市場:他們追捧能源及必需消費品,同時減持帶動升市的 AI 及晶片股。VIX 報 24.7 點,全日升近 49%,顯示恐懼情緒升溫,但未到危機水平——星期三收市報 16.61 點。10 月非農就業報告將於星期五早上公布,在數據出爐前,很少交易員願意大舉押注任何一方。市場正在數據公布前減低風險,而非在數據後才作決定。
教訓:輪動,而不只是方向
這兩天教人的是輪動。市場並非單純先升後跌,而是資金由一個故事轉到另一個故事。星期三是廣泛升市,幾乎所有股份都上升;星期四則是領漲股跌得最急,跌勢集中在晶片及 AI 相關股份。
業績同樣分化。AppLovin 第三季收入按年上升 55%,至 21.85 億美元,淨收入上升 72%,至 14.39 億美元,股價急升約 29%,報約 349.88 美元。Snap 第三季收入 17.22 億美元,低於預期的 17.31 億美元,股價下跌約 15%,報約 5.04 美元。同一日,兩間公司、兩份業績、兩種完全相反的反應。指數水平掩蓋了這種分化,個別股份則將它表露無遺。
分化遍及整個市場。星期四標普 500 指數成分股中仍有約五分之二上升,能源板塊領漲,油價上升約 2.7%,金價上升約 1.4%。
下一步要看甚麼
下一個考驗很快到來。10 月非農就業報告將於 11 月 6 日星期五美東時間上午 8:30 公布。預測介乎新增 55,000 至 65,000 個職位,失業率 4.2%。9 月僅新增 29,000 個職位。數據疲弱會削弱再次加息的理據,數據強勁則相反。
這一點重要,因為聯儲局於 10 月 28 日維持目標利率在 3.75% 至 4.00%,市場正注視 12 月 8 至 9 日的下一次會議。不同日子及來源的市場隱含機率快照顯示,12 月加息四分一厘的機會約為 70% 至 76%,應將此視為市場情緒的參考,而非固定數字。10 月消費物價指數將於 11 月 10 日公布。英倫銀行則於 11 月 5 日加息四分一厘,至 4.00%,為 2023 年 8 月以來首次加息:利率並非處處下跌。
僅供學習參考,不構成投資建議。
資料來源
- Zacks:2026 年 11 月 5 日股市新聞
- 美聯社經 Artvoice:美股抹去選後升幅,納指下跌 5%
- SquawkNews:2026 年 11 月 5 日市場直播簡報
- Finnhub:高通、特斯拉、AppLovin 及 Snap 股價,2026 年 11 月 5 日
- Morningstar:費城半導體指數水平及 52 週高位,2026 年 11 月 5 日
- 路透社經 Kitco:美股急跌,科技股重挫令納指走向修正
- USA News Group 經 Quantisnow:標普 500 指數 11 月 5 日盤中表現
- 路透社經 SRN News:納指料確認修正
- 路透社經 SRN News:科技股拋售加劇,AI 交易退潮
- ETF.net:就業報告考驗 12 月加息
- 路透社經 Northland News Radio:英倫銀行加息
- MarketFlux:2026 年第三季業績季