學習
分散投資:為什麼持有多種資產,勝過押注一間公司
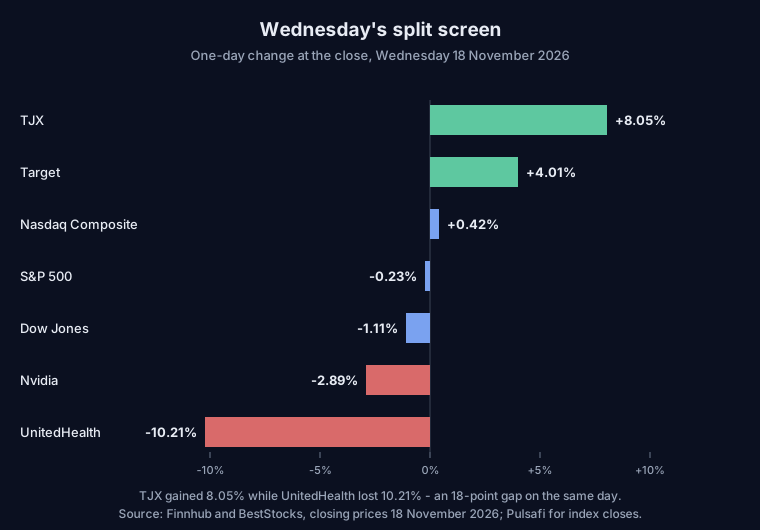
星期三,TJX 上升 8.05%,聯合健康卻下跌 10.21%,標普 500 指數卻幾乎不動。同一個市場,感受天差地別。分散投資的意義正在於此:沒有一間公司的壞日子,可以決定你的整體回報。
11 月 18 日星期三,市場呈現兩種截然不同的面貌。標普 500 指數下跌 0.23%,收報 7,323.63 點,連續第五個交易日下跌;納斯達克綜合指數上升 0.42%,收報 24,429.88 點;道瓊斯指數下跌 1.11%,收報 50,198.17 點。只看這三個數字,這一天似乎風平浪靜。深入一看,卻完全是另一回事。
TJX 在業績理想的帶動下上升 8.05%,收報 140.30 美元。Target(TGT)上升 4.01%,收報 165.93 美元。輝達(NVDA)下跌 2.89%,收報 150.96 美元——而它前一天才公布收入 1,158.4 億美元,較去年同期增長 103%。聯合健康(UNH)更暴跌 10.21%,收報 349.91 美元。
同一個市場,同一天。只持有聯合健康的投資者,一天損失了十分之一的資金;只持有 TJX 的投資者,賺了 8%;持有整個市場的投資者,只損失 0.23%。一間公司的表現與整體市場表現之間的差距,正是分散投資的核心所在。
什麼是分散投資
分散投資是指持有多種不同的投資,讓任何一間公司的命運都無法決定你的整體回報。這是投資世界最古老的建議——不要把所有雞蛋放在同一個籃子裡——同時也是背後數學依據最充分的一條。
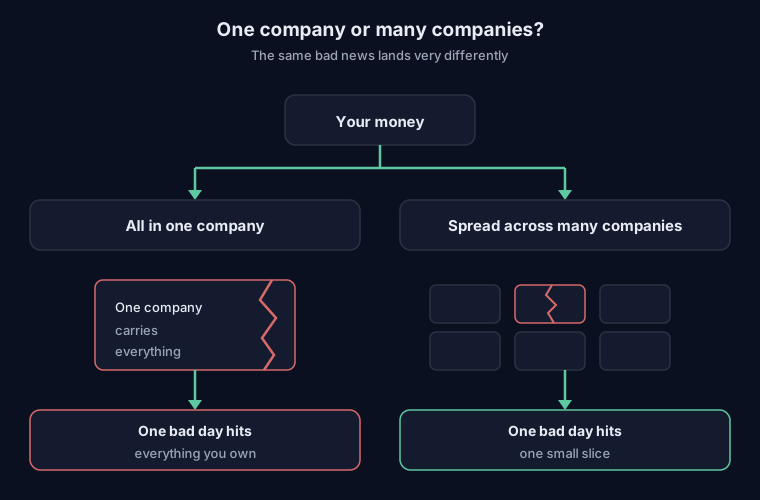
可以這樣理解:把所有資金放在一隻股票上,一則壞消息——行政總裁辭職、監管機構提出新規則、業績令人失望——就會衝擊你的整個投資組合。把資金分散到多間公司,同一則壞消息只會影響其中一小部分,其餘部分繼續如常運作。
兩種風險
要理解分散投資為何有效,可以先把風險分成兩種。
公司特有風險只屬於個別企業:產品失敗、訴訟、領導層變動。輝達這一星期就是例子——公司收入翻了一倍,股價仍然下跌,因為市場擔心由誰接任掌舵。這是輝達的風險,不是市場的風險。
市場風險則同時屬於所有企業:利率上升、經濟衰退、投資者普遍拋售。當這種風險出現,幾乎所有股票一起下跌,持有再多股票也無濟於事。星期三是標普 500 指數連續第五個交易日下跌,再完善的分散配置也無法令這一天變成升市。
分散投資能夠消除第一種風險,卻消除不了第二種。這個分別很重要,因為它決定了合理的期望:分散的投資組合在跌市中仍然會虧損,只是它不會因為一間公司表現欠佳而一天損失 10%。
數學:大部分好處來得很快
令人意外的是,要獲得大部分分散效果,所需的持股數目並不多。學術研究早在 Evans and Archer(1968 年)已有發現,Statman(1987 年)進一步完善:投資組合的波動率隨着持股數目增加而急速下降,然後趨於平坦。按照教科書常用的數字——假設個別股票的年均波動率約為 35%,股票之間的平均相關系數約為 0.30——結果如下:一隻股票,波動率約 35%;五隻股票,約 22%;十隻股票,約 19%;二十隻股票,約 17%;三十隻股票,約 16.5%。
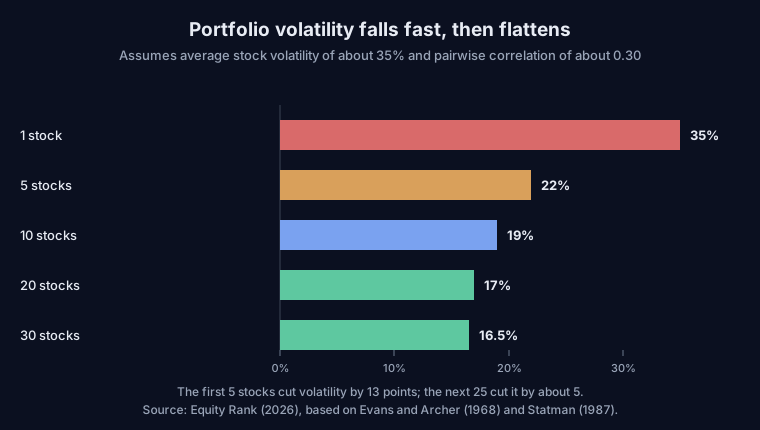
從左至右讀這張圖,結論一目了然。首五隻股票令波動率下降 13 個百分點,其後二十五隻只再下降約五個百分點。持有大約二十至三十隻股票的組合,已經獲得分散投資所能提供的大部分好處。此後每增加一隻股票,帶來的主要是複雜程度和交易成本,風險幾乎不再下降。
這裡存在一個下限,也就是上文提到的市場風險。即使持有數百隻股票,波動率最終也只會接近市場本身的水平——在這個例子中約為 16%——永遠不會降至零。分散投資令過程更平穩,但無法消除市場本身的起伏。
從分散的角度看星期三
回到星期三的數字,上述數學變得具體。當天四隻焦點股票的表現分別是:TJX 上升 8.05%、Target 上升 4.01%、輝達下跌 2.89%、聯合健康下跌 10.21%。四者的簡單平均值是下跌 0.26%,與標普 500 指數的下跌 0.23% 幾乎相同。
這並非巧合,而是分散投資在小範圍內發揮作用的寫照:上升與下跌互相抵消,剩下的大致就是市場本身的走勢。同時持有這四隻股票的投資者,度過了平靜的一天;只持有其中一隻的投資者,則經歷了波動劇烈的一天。
星期一的情況正好相反。輝達下跌 4.12%,標普 500 指數下跌 1.92%——在同一消息、同一方向之下,單一股票的跌幅是市場的兩倍以上。
實踐分散投資的方法
分散到不同公司。持有二十隻股票是合理的目標,但它們必須是真正不同的企業。二十隻晶片股不是二十個押注,而是穿上二十件外衣的同一個押注。11 月 16 日星期一,費城半導體指數單日下跌 5.28%,所有晶片股一同下跌。
分散到不同行業。星期三零售股上升,健康保險股下跌。不同行業受不同因素影響:消費、利率、監管、大宗商品價格。持有多個行業,意味着一個行業的壞日子不會成為你的壞日子。
分散到不同資產類別。股票只是其中一種資產。債券、現金及其他資產的走勢各不相同——十年期美國國債收益率在星期三收報 5.07%,債券在股市波動之時仍能提供實在的收益。股票與債券混合的組合,多了一重股票本身無法提供的緩衝。
分散到不同國家。不同經濟體的周期並不同步。只持有美國公司的組合,無論數目多少,都是對單一經濟體的押注。
最簡單的方法。一隻廣泛的指數基金一次過完成公司層面的分散:它同時持有數百間公司,一間公司下跌 10%,對基金的影響只佔極小部分。這正是星期一指數投資者只損失 1.92%,而只持有輝達的投資者損失 4.12% 的原因。
再平衡。分散配置會隨時間漂移。表現好的資產佔比愈來愈大,不知不覺間,原本計劃好的組合已經變成另一回事。每年檢查一至兩次——減持增長過多的部分,增持落後的部分——才能保持組合的原貌。
初學者常犯的錯誤
持有二十隻同一行業的股票,便以為已經分散。如果它們同升同跌,你擁有的是一個風險,而不是二十個。分散要跨行業,而不只是跨股票代號。
期望分散投資可以防止虧損。它防止的是單一公司的虧損,而不是市場的虧損。在全面拋售之中,相關系數會上升:平日走勢獨立的資產開始同向移動,分散的組合也會隨市場下跌。這正是本周的情況——標普 500 指數連續五個交易日下跌——屬於正常現象。
過度分散。持有數百隻個別股票,徒增文書工作、交易成本和微不足道的持倉,風險卻幾乎不再下降。從上圖可見,超過三十隻之後,曲線幾乎完全平坦。
在熱門股票升幅已成之後才追入。輝達收入翻了一倍,星期三仍然下跌 2.89%,因為好消息早已反映在股價之中。在眾所周知的好消息出現後才買入,不是分散,而是最差時機的集中押注。
設定一次便不再理會。放任不管的組合會自行集中。表現好的資產佔比愈來愈大,五年之後,原本經過精心分散的組合,已經變成對升幅最大資產的押注。
接下來值得留意的事
沃爾瑪將於星期四開市前公布業績,繼 TJX 和 Target 的強勁數字之後,成為消費開支的下一個重要指標。阿里巴巴亦將於星期四公布業績。據報 Anthropic 的首次公開招股定價為 83 美元。聯儲局將於 12 月 8 至 9 日舉行會議,而星期三公布的會議紀要顯示,當局傾向再次加息。
無論這些日子帶來什麼消息,本文的問題不變:你想承受一間公司的表現,還是整體市場的表現?星期三的答案是,四隻焦點股票之間相差 18 個百分點,而同時持有它們的投資者,只損失了 0.23%。
本文僅供教育用途,並非財務建議。
資料來源
- Pulsafi:今日市場脈搏——2026 年 11 月 18 日
- Longbridge:美國市場日誌,2026 年 11 月 18 日
- BestStocks:11 月 18 日異動股票——TJX 上升 8.05%、UNH 下跌 10.21%、TGT 上升 4.01%
- Finnhub:NVDA 報價——2026 年 11 月 18 日收報 150.96 美元,下跌 2.89%
- World Money Roadmap:聯儲局會議紀要支持進一步加息;輝達下跌 2.89%,納斯達克上升 0.42%
- Equity Rank:投資組合集中度解析——分散數學,Evans and Archer(1968 年)、Statman(1987 年)