學習
ETF 與個股:買入一間公司,還是買入整個市場?
輝達星期一下跌 4.12%,標普 500 指數只下跌 1.92%——同一個下跌的日子,持有不同資產的感受截然不同。ETF 買入一籃子股票,個股只買入一間公司。本文說明兩者的分別、各自的成本,以及初學者常犯的錯誤。
11 月 16 日星期一再次提醒投資者:市場向哪個方向走固然重要,但持有什麼資產同樣重要。標普 500 指數下跌 1.92%,收報 7,416.59 點;納斯達克綜合指數下跌 2.49%,收報 24,509.76 點,較 10 月 6 日的高位下跌超過 10%,正式進入調整區間;道瓊斯指數下跌 1.41%,收報 51,608.17 點。標普 500 指數與納斯達克指數連續第三個交易日下跌。導火線是美國商務部的新規定,要求向五個國家的數據中心出口先進人工智能晶片須領取許可證,晶片股首當其衝:費城半導體指數下跌 5.28%,輝達(NVDA)下跌 4.12%,收報 156.14 美元,是 2025 年 7 月 1 日以來最低的收市價,而輝達將於星期二收市後公布第三季度業績。
只持有輝達的投資者,要承受全數 4.12% 的跌幅;持有整個市場指數基金的投資者,跌幅則是 1.92%。兩者之間的差距——一間公司對整個市場——正是個股與 ETF 的分別。這是大多數一般投資者首先面對的選擇,值得認真理解。
什麼是個股
買入一股股票,就是買入一間公司的一部分。買入輝達,就是擁有輝達業務的一部分:它的晶片、客戶、訴訟,以及其行政總裁上星期辭職、由誰接任的問題。你的回報就是這間公司的回報,好與壞都一樣。
這種集中有利有弊。輝達的紀錄收市價是 10 月 6 日的 239.24 美元;以星期一收市價 156.14 美元計算,已經較高位下跌約 35%。一間公司可以在六星期內下跌三分之一,而整個市場的跌幅遠小於此——因為一間公司的問題,並不是市場的問題。反過來亦然:一間公司可以股價翻倍,而市場原地不動。個股是對一個故事的押注,故事可以是對的,也可以是錯的,而你會完整承受結果。
什麼是 ETF
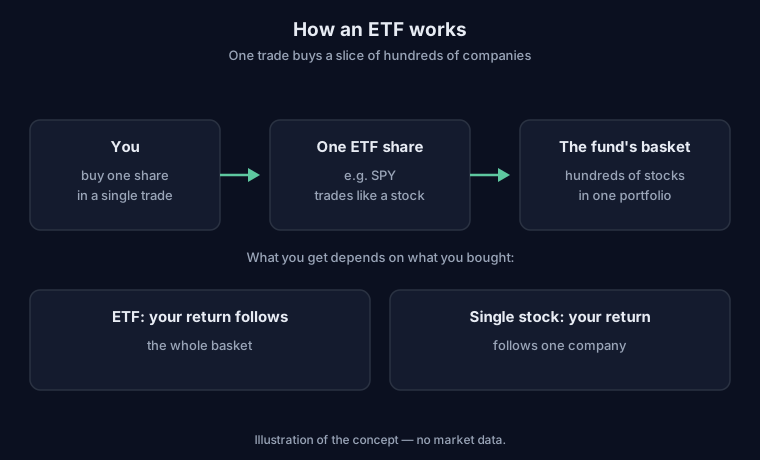
交易所買賣基金(ETF)是一種持有多隻股票的基金,同時像個股一樣在交易所買賣。最廣為人知的例子,是追蹤標普 500 指數的 SPDR 標普 500 ETF(SPY),持有指數內約 500 間公司。買入一股 SPY,就等於同時擁有全部公司的少量股份,而且按市值比例分配。
ETF 的價格跟隨一籃子股票。星期一標普 500 指數下跌 1.92%,SPY 的跌幅亦大致相同——不是因為某間公司下跌了這麼多,而是因為 500 間公司的平均跌幅就是這樣。你放棄了選中股價翻倍個股的機會,同時也放棄了持有暴跌三分之一的個股的風險。
成本差距:持有一個籃子要付多少錢
ETF 每年收取費用,稱為開支比率,按投資金額的一定百分比收取。費用的高低正是 ETF 贏得聲譽的地方,也是不同基金之間差距最大的地方。
根據 Morningstar 2026 年美國基金費用研究(2025 年數據),按資產加權計算的平均開支比率如下:廣泛指數基金每年 0.09%,策略型 Beta 基金 0.16%,主動管理基金 0.57%。全部基金的平均數為 0.32%。
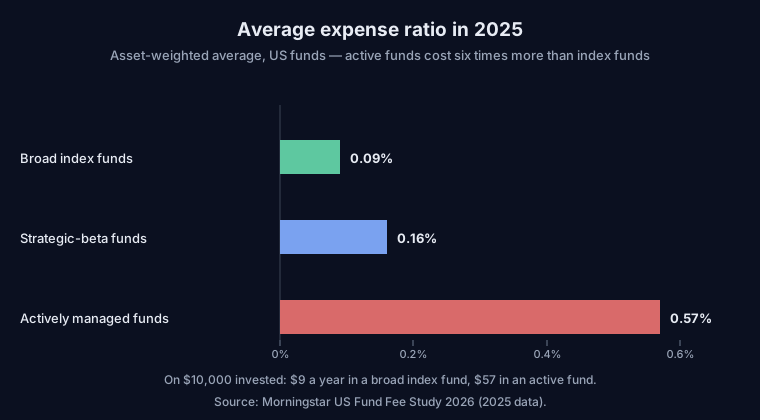
換算成金額:投資 10,000 美元,廣泛指數基金每年收費約 9 美元,主動管理基金則約 57 美元。費用每年收取,無論升市跌市、基金表現好壞都要付,而且會隨時間複合增長。每年相差約半個百分點,持續二、三十年,足以成為一般投資者回報中最大、最可預見的差異之一。
費用如此重要,是因為它是投資中少數可以預見的因素。Morningstar 的研究一直指出,基金的開支比率是預測其未來相對表現最可靠的指標之一:收費最低的基金,存活下來並跑贏較貴同類基金的機會最大。這並不是對個別基金的保證,而是關於機率的結論——而機率站在收費低廉的籃子那一邊。
選股者能否跑贏大市?
一個明顯的反駁是:技術高超的基金經理精選個股,應該可以跑贏只是買入所有股票的籃子。紀錄顯示,大多數時候並非如此。
Morningstar 的主動/被動晴雨表追蹤數以千計的基金,發現 2025 年只有 38% 的主動管理基金能夠存活全年,並且跑贏被動管理的同類基金。截至 2025 年 12 月 31 日的十年期間,只有 21% 做到這一點。換言之,十年下來,每五隻主動基金中約有四隻未能跑贏大市——而且這已經是扣除費用後的結果。
這並不代表沒有人能夠跑贏市場,而是跑贏市場很困難,而且費用令它更困難:每隻基金每年開局已經落後基準指數一個開支比率的幅度,必須先賺回這筆費用,才能開始領先。籃子不需要聰明,只需要便宜。
ETF 的規模已經有多大
投資者已經留意到這一點。根據美國投資公司協會(ICI)的數據,截至 2026 年 8 月底,美國 ETF 總資產達 16.27 萬億美元,分佈於 5,274 隻基金——2015 年只有 2.1 萬億美元,2025 年底為 13.4 萬億美元。2025 年約有 1,980 萬戶美國家庭(約 15%)持有 ETF。
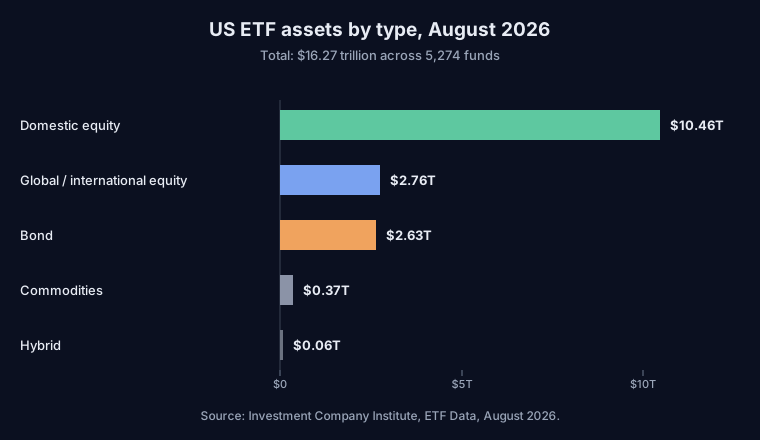
美國本土股票佔了大部分——16.27 萬億美元當中有 10.46 萬億美元,其次是環球股票 2.76 萬億美元和債券 2.63 萬億美元。這種增長不只是規模的問題,更反映了一般人投資方式的轉變:從挑選個股,變成以一筆交易、一個已知價格,在交易時段內買入整個市場。
個股還是 ETF?快速比較
| | 一隻個股 | 一隻 ETF |
| --- | --- | --- |
| 持有什麼 | 一間公司的一部分 | 一整個籃子的一部分 |
| 分散程度 | 沒有——只有一個故事 | 內置——數以百計的公司 |
| 每年典型成本 | 除交易外沒有經常性收費 | 廣泛指數基金 0.09%,主動基金 0.57% |
| 最好情況 | 一間公司股價翻倍 | 市場穩步上升 |
| 最壞情況 | 一間公司下跌三分之一 | 市場下跌——但很少下跌三分之一 |
| 適合對象 | 對一間業務有深入研究的投資者 | 希望獲得市場回報的投資者 |
初學者常犯的錯誤
以為 ETF 不會虧錢。 會的。追蹤標普 500 指數的 ETF,會跟隨指數下跌——星期一這類日子下跌 1.92%,真正的熊市跌幅更大。ETF 不能做到的是,因為一位行政總裁辭職而下跌 35%。分散投資消除的是單一公司的風險,而不是市場風險。
把行業 ETF 當作分散投資。 只持有晶片股的基金不是市場,而是對晶片行業的押注,晶片下跌時它也會跟著下跌。星期一費城半導體指數下跌 5.28%,半導體 ETF 大致會承受同樣的跌幅。分散投資的意思是持有許多不同行業的公司,而不只是一個行業內的許多公司。
忽略開支比率。 0.09% 與 0.57% 的差別,在月結單上看起來微不足道,但經過數十年就不一樣。買入任何基金之前,先看收費——這是你唯一可以控制的成本,而且無論基金表現如何都要支付。
把 ETF 當作個股來頻繁交易。 ETF 全日都可以買賣,令人忍不住頻繁交易。但買入整個市場的目的,正是長期持有整個市場。每一次交易都會增加成本和一次時機判斷,而籃子的優勢恰恰在於兩者都不需要。
假設去年的優勝 ETF 會重演。 一年表現最好的基金,很少是下一年表現最好的。追逐去年的優勝者——通常是狹窄、流行的主題——其實是換了形式的選股。
接下來留意什麼
輝達將於星期二(11 月 17 日)收市後公布第三季度業績,屆時由臨時行政總裁主理,而股價已較紀錄高位下跌約 35%。Anthropic 預計於星期三(11 月 18 日)為首次公開招股定價,阿里巴巴則於星期四(11 月 19 日)公布業績。美國聯邦儲備局下一次會議在 12 月 8 至 9 日。
無論這些日子帶來什麼消息,本文的問題不變:你想要一間公司的故事,還是整個市場?個股可以令你致富,也可以在六星期內令你損失三分之一。ETF 兩者都做不到。對大多數一般投資者而言,這種交換——放棄最大的升幅,以換取避開最大的單一虧損——正是重點所在。
本文僅作教育用途,不構成投資建議。
資料來源
- Swingfolio: US Close 16 Nov 2026 — S&P 500 -1.92% as New AI Chip Export Rule Sends Chipmakers Down 5.28%
- Morningstar: US Fund Fee Study 2026 (PDF)
- Morningstar Active/Passive Barometer 2025 — 38% of active funds beat passive peers; 21% over a decade
- Investment Company Institute: Exchange-Traded Fund Data, August 2026