市場新聞
午市:非農就業遠超預期,納指領漲但反彈已見乏力
美東時間約中午 12:07,納指升 1.6%,標普 500 升 0.8%,道指大致持平。10 月非農就業遠超預期,令 12 月加息機會升至 76% 以上;但早市的領漲股份已回吐約一半盤前升幅。
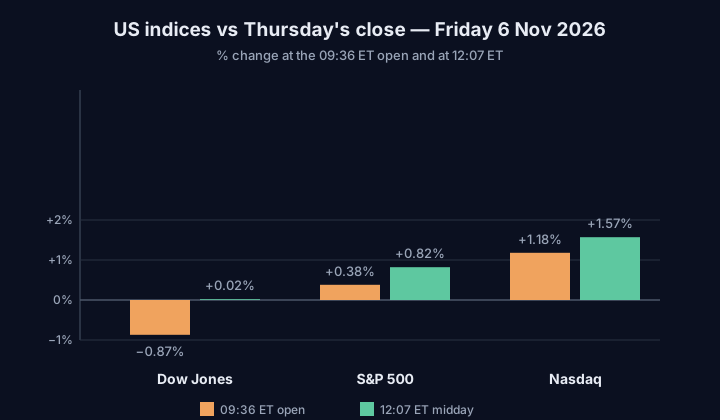
11 月 6 日星期五午市:市場正嘗試從 2025 年 4 月以來最慘烈的一天中恢復過來,而這次反彈暫時是真實的,但力度有限。美東時間約中午 12:07,納斯達克綜合指數升 1.57%,報 24,695.67 點;標普 500 指數升 0.82%,報 7,414.06 點;道瓊斯工業平均指數大致持平,微升 0.02%,報 51,531.72 點。羅素 2000 指數升約 0.89%。恐慌指數 VIX 回落 13.8%,至 24.27 點,但仍遠高於星期三收市的 16.61 點。
星期四的跌幅是今日的起點。道指收市跌 1,833.06 點(-3.44%),報 51,523.06 點;標普 500 跌 4.36%,報 7,353.73 點;納指跌 5.52%,報 24,315.00 點,較 10 月 6 日創下的紀錄收市高位 27,599.89 點下跌逾 10%,進入修正區間。單日蒸發的市值約為 2.3 萬億美元。截至星期四,本週納指累跌約 4.4%,標普 500 累跌約 3%。
本文數字為紐約交易時段的即時快照,於開市至約中午 12:07 錄得。撰寫時交易時段尚未收市。
就業報告:招聘強勁,加息預期升溫
今日的主角在開市前登場。美東時間上午 08:30 公布的 10 月非農就業報告顯示,美國經濟新增 165,000 個職位,接近經濟學家預期的 59,000 至 65,000 人的三倍。失業率由 4.2% 回落至 4.1%,平均時薪按月升 0.4%,至 38.00 美元,按年升幅由 3.0% 加快至 3.1%。9 月新增職位由 29,000 人上修至 60,000 人,8 月上修至 186,000 人,兩個月合計多出 84,000 個職位。
對經濟是好消息,對市場卻有點尷尬。勞動市場熾熱,令聯儲局在 12 月 8 至 9 日會議上加息的理據更充分;根據芝商所 FedWatch 工具,交易員現時預期 12 月加息的機會超過 76%。10 年期國債收益率早上曾升至約 4.864%,中午 12:07 報 4.849%。這正是貫穿全日交易的分裂:強勁就業支持企業盈利,但利率維持高企的預期,卻打擊星期四跌得最慘的昂貴增長股。
上午 10:00 公布的第二組數據亦有助改善氣氛。密歇根大學 11 月消費者信心指數初值由 10 月的 48.0 升至 51.0,優於市場預期的一成不變;一年通脹預期由 4.7% 回落至 4.3%。家庭信心略為回升,同時預期通脹略為降溫,正是緊張的市場最想見到的組合。
早市走勢:開市分化,其後逐步擴闊
開市時市場明顯分化。上午 09:36,納指升 1.18%,報 24,601.93 點;標普 500 升 0.38%,報 7,381.99 點;道指則跌 449.65 點(-0.87%),報 51,073.41 點。晶片及科技股反彈,道指的利率敏感及價值股則沒有跟隨。
其後反彈逐步擴闊。上午 10:01,納指升 1.7%,報 24,732.09 點;標普 500 升 0.9%,報 7,421.33 點;道指跌幅收窄至 0.2%,報 51,395.68 點。上午 11:01,道指轉升 0.11%,報 51,579.73 點,納指升 1.53%,標普 500 升 0.87%。上午 11:42,納指報 24,740.91 點,升 1.75%,為早市高位,VIX 回落 15.3%,至 23.85 點。
此後市場轉為橫行,未有再向上突破。至中午 12:07,納指升幅收窄至 1.57%,標普 500 收窄至 0.82%,道指回落至持平。反彈守得住,但沒有擴大。
領漲與落後:晶片領漲,但升幅正在收窄
晶片股領漲,但升幅已較盤前高位明顯回落——這是今早最重要的細節。
AMD 升 7.88%,報 436.26 美元,星期四收報 404.40 美元。開市報 444.43 美元,早市曾高見 459.80 美元,其後回落。即使計入今日反彈,AMD 過去五個交易日仍累跌約 23%。
美光(MU)升 4.50%,報 685.95 美元,星期四收報 656.39 美元。盤前曾升逾 8%,開市報 708.35 美元,曾高見 724.80 美元,其後回吐約一半升幅。美光過去五個交易日累跌約 26.6%。
英偉達(NVDA)升 2.40%,報 185.96 美元,星期四收報 181.60 美元。開市報 191.10 美元,曾高見 194.90 美元,其後回落。英偉達過去五個交易日累跌約 13%。
Cloudflare(NET)是今季業績的明星,升 10.94%,報 271.26 美元,星期四收報 244.51 美元——但盤前曾升 19% 至 20%,開市報 286.97 美元,其後未有重返該水平。第三季收入按年增長 39%,至 7.825 億美元,經調整每股盈利 0.38 美元,雙雙優於預期,公司亦上調全年指引。市場獎勵這份業績,只是沒有盤前顯示的那麼慷慨。
模式相當一致:早市的贏家開市強勁,其後回吐約一半盤前升幅。這是逢低買入,而非信心回歸。買家願意在星期四的價位入市,但不願追高。
其他股份方面,Airbnb(ABNB)盤前升約 12%,第三季收入升 19%,至 48.7 億美元,為三年多以來最快增長,公司同時批准 120 億美元回購計劃。IREN 盤前升約 18%,AI 雲端收入幾乎增至三倍,達 2 億美元。DraftKings(DKNG)則是今日的警示:盤前跌 21% 至 27%,第三季收入約 13.3 億美元,低於預期的 13.9 億美元,全年 EBITDA 指引更由市場預期的 6.47 億美元大削至 2.25 億美元。下調指引受到的懲罰,至今仍遠重於業績勝預期所得的獎勵。Vistra(VST)這隻 AI 電力股在開市前公布第三季業績——是數據中心開支憂慮會否進一步發酵的下一個考驗。
午市的部署意味著甚麼
午市有三點值得留意。
第一,這是一次由科技股帶動的喘息式反彈,而非全面逆轉。納指在出力,道指卻持平,因就業數據推高收益率,拖累利率敏感股份。資金正在買入剛被重創的交易,而非全面重返市場。
第二,納指仍處於修正區間。即使報 24,695.67 點,仍較 10 月 6 日紀錄收市高位 27,599.89 點低約 10.5%。今日 1.6% 的升幅,收復不到星期四 5.5% 跌幅的三分之一。市場停止下跌,但尚未轉勢。
第三,恐慌正在緩和,但未消失。VIX 由星期四收市的 26.07 回落至約 24.27,黃金跌 0.9%,至 4,076.10 美元;WTI 原油報 90.18 美元,比特幣約 75,900 美元。投資者較昨日略為不那麼防守——但經歷這樣的一週後,VIX 仍高於 24 點,說明沒有人感到輕鬆。
下一步要看甚麼
收市較午市水平更重要。納指若能守住約 1.5% 的升幅收市,將是連續兩日劇烈波動後企穩的第一個訊號;若收市前回落,則說明逢低買家尚未掌控局面。聯儲局官員下午將陸續發言,任何有關 12 月會議的言論,都會令收益率與科技股向相反方向波動。
放眼今日之後,日程依然緊密:10 月消費物價指數將於 11 月 10 日公布,聯儲局下次會議為 12 月 8 至 9 日,市場現時預期 12 月加息的機會超過四分之三。就業報告回答了增長問題——招聘強勁;但它令利率問題更加尖銳。這種張力正是當前市場的故事,而一個早上的反彈並不能解決它。
僅供學習參考,並非投資建議。
來源
- LSE / Financial News: US open: Nasdaq leads the recovery after Thursday's selloff
- jbiznews: Stocks Open Mixed After Blowout October Jobs Report
- World Money Roadmap: US Stocks Live Nov 6: Nasdaq +1.57% as Chip Rebound Holds
- The Edge: US Market Wrap 6 November: Early Session, the Nasdaq 100 Gains 1.57% on Chip Buying
- Invezz: Nasdaq rebounds 1% as chip stocks recover; Dow falls despite strong jobs data
- Zacks: Stock Market News for Nov 6, 2026
- Barchart: Stock Indexes Push Higher as Chipmakers Roar Back
- Finimize: Michigan Consumer Sentiment Ticked Up In November
- Finnhub: AMD、美光、英偉達及 Cloudflare 市場數據,2026 年 11 月 6 日
- TradingKey via Mitrade: Chip Stocks Rebound as Micron, AMD Rise Over 8%
- Stock Market Watch: Premarket Movers, November 6, 2026
- 7globe: US stock market today: Nasdaq rebounds after worst sell-off, October jobs report in focus