學習
市盈率:你為每一元盈利付了多少錢
星期二通脹數據高於預期,十年期國債收益率升至 4.98%,跌得最重的正是估值偏高的股份。市盈率就是用來衡量「貴」的工具——股價除以盈利。
2026 年 11 月 10 日星期二,10 月份消費物價指數上升 0.4%,高於預期的 0.3%;核心通脹為 0.3%,亦高於預期的 0.2%。十年期國債收益率升至 4.983%,盤中一度觸及 5.021%。標普 500 指數下跌 0.38%,收報 7,520.93 點;納斯達克指數下跌 0.74%,收報 25,065.88 點;道瓊斯指數下跌 0.30%,收報 52,231.89 點。但跌幅並不平均:英偉達下跌 5.47%,收報 168.89 美元,兩個交易日累計下跌約 10%;微軟下跌 2.20%,博通則上升 3.91%。
在這種日子裡,一個數字往往最能說明問題。市盈率(P/E)是市場衡量一隻股票貴不貴的標準方法,同時亦解釋了利率上升時,為何有些股票受創遠比其他股票嚴重。
什麼是市盈率
市盈率是股價除以每股盈利(EPS)。一隻股票售價 100 美元,過去一年每股盈利 5 美元,市盈率就是 20 倍。換句話說,投資者為公司每年賺取的每一元盈利,付出了 20 元。
市盈率的全部意義就在於此:把股價放在盈利旁邊,量度價格是否合理。單看股價說明不了任何問題——500 美元的股票可以很便宜,20 美元的股票也可以很昂貴。市盈率把價格與盈利放在一起,令兩隻截然不同的股票可以在同一基準上比較。
把這個比率倒轉,便得到盈利收益率:盈利除以股價。市盈率 20 倍,盈利收益率就是 5%——你每付出一元,企業每年賺回五分。這個數字可以直接與債券收益率比較,而市場在星期二正是這樣做的:標普 500 指數的預測盈利收益率在 11 月 9 日為 5.56%,十年期國債收益率在星期二為 4.98%。隨着債息上升,持有股票與持有政府債券之間的回報差距正在收窄。
歷史市盈率與預測市盈率
市盈率有兩種版本,回答的是不同的問題。
歷史市盈率採用過去十二個月的盈利——公司已經賺到的錢。它是事實,但反映的是過去。預測市盈率採用分析師對未來十二個月盈利的預測——公司預期會賺到的錢。它面向未來,但建基於可能出錯的預測。
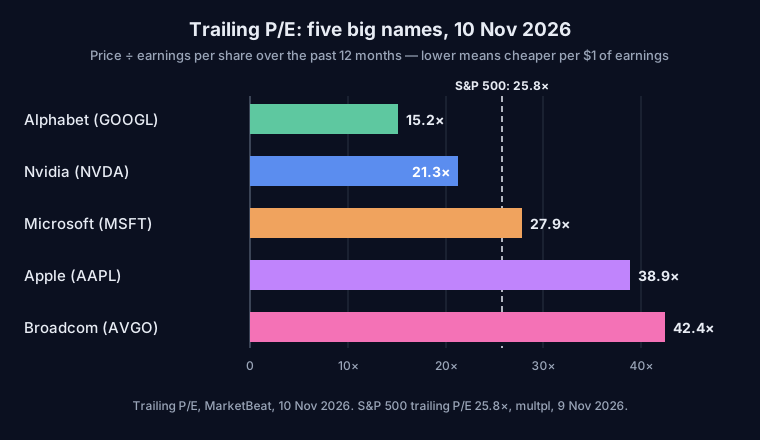
兩者之間的差距,往往是一隻股票最值得留意的地方。英偉達的歷史市盈率為 21.3 倍,預測市盈率卻只有 10.7 倍,大約是一半。這並不矛盾:這意味着分析師預期英偉達的盈利增長非常迅速,以未來盈利計算,股價看起來比以過去盈利計算便宜得多。蘋果的情況正好相反:歷史市盈率 38.9 倍,預測市盈率 32.2 倍,市場為每一元盈利付出的價格高得多,同時預期盈利增長較慢,才令差距收窄。微軟介乎兩者之間,歷史市盈率 27.9 倍,預測市盈率 22.4 倍。
市場現時的出價
標普 500 指數整體的歷史市盈率為 25.75 倍,而自 1871 年以來的長期平均水平是 16.24 倍。以預測盈利計算,市盈率為 17.7 倍,低於十年平均的 19.1 倍,高於二十五年平均的 16.4 倍。席勒市盈率(CAPE,即股價除以經通脹調整後十年平均盈利)為 39.85 倍,是長期平均值 17.45 倍的兩倍多。
把這些數字放在一起看,結論是:以過去盈利衡量,市場相對自身歷史偏貴;但若計入分析師預期的盈利增長,估值就沒有那麼緊張。這正是當前市場爭論的核心,用一個比率就可以概括:看好的人買的是預測數字,看淡的人指向的是歷史數字。
為何利率上升對高市盈率股票打擊最大
星期二就是一個典型的例子。十年期收益率上升時,未來每一元盈利以今日價值計算都會縮水,而這種折讓對價值主要來自遙遠未來的公司打擊最大。市盈率 40 倍的公司,定價建基於數年後的利潤;市盈率 15 倍的公司,定價主要來自目前的利潤。因此債息上升時,高倍數的增長股跌得最重——英偉達下跌 5.47%,微軟下跌 2.20%——大市僅下跌 0.38%,而受惠於利率上升的金融板塊更上升了 0.52%。
這亦說明市盈率是一個有用的初步篩選工具,但僅此而已。它告訴你市場的預期是什麼,而不是市場的預期是否正確。
新手常犯的錯誤
把低市盈率當作便宜。 低倍數往往意味着市場預期盈利將會下跌,或業務正在萎縮。市盈率 10 倍的股票,只有在盈利能夠維持的情況下才算便宜。Alphabet 的歷史市盈率為 15.2 倍,是圖表中五隻股票中最低的一隻,但這既反映了投資者的出價,也反映了他們的疑慮。
把高市盈率當作泡沫。 高倍數往往意味着市場預期盈利將會快速增長。英偉達的預測市盈率只有 10.7 倍,正好說明同一枚硬幣的另一面:如果盈利如期到來,昨天看似昂貴的股票,今天就會變得便宜。市盈率是對未來的一種判斷,而未來必須兌現。
跨行業比較市盈率。 軟件公司與煉油廠不應享有相同的倍數——它們的增長速度、利潤率和資本需求各不相同。比較一隻股票時,應對照它自身的歷史,以及同行的直接競爭者,而不是整個市場。
只看一種市盈率,忽略另一種。 單看歷史市盈率,會錯過業務轉勢;單看預測市盈率,則是全盤信任一份預測。要得到誠實的圖像,兩者都需要,同時還要問一個兩者都無法回答的問題:這些盈利是真實、可持續的現金利潤,還是曇花一現?
接下來值得留意的事
英偉達將於 11 月 17 日星期二公布第三季度業績,這將是對其市盈率背後盈利的下一次考驗——預測市盈率 10.7 倍能否成立,取決於分析師預期的盈利增長是否真正出現。在此之前,10 月份生產物價指數將於 11 月 13 日星期五早上 8 時 30 分公布,是熾熱的消費物價數據之後的下一份通脹報告。如果數據同樣偏熱,收益率將維持高位,高倍數股票繼續受壓;如果數據回落,市場便有空間重新審視預測數字。
市盈率永遠不會告訴你應否買入一隻股票。它告訴你的是:你付出了什麼代價、市場期望得到什麼回報,以及股價有多大程度建基於尚未發生的未來。這個承諾,比大部分市場評論所作的要小——也更有用。
本文僅供教育用途,並非投資建議。
資料來源
- Swingfolio:2026 年 11 月 10 日美國收市——標普 500 指數因熾熱通脹下跌 0.38%;英偉達下跌 5.47%
- MarketBeat:股票比較——AAPL、AVGO、MSFT、NVDA、META 歷史及預測市盈率,2026 年 11 月 10 日
- MarketBeat:股票比較——AAPL、MSFT、NVDA、GOOGL、TSLA、AMZN 歷史及預測市盈率,2026 年 11 月 10 日
- Exent:標普 500 指數現時是否被高估?——歷史市盈率 25.75 倍、預測市盈率 17.7 倍、CAPE 39.85 倍,2026 年 11 月 10 日更新
- DollarLiquidity:標普 500 預測市盈率——17.99 倍,盈利收益率 5.56%,2026 年 11 月 9 日