市場新聞
午市:美股自四月以來最差一週後全面反彈,惟輝達仍然下跌
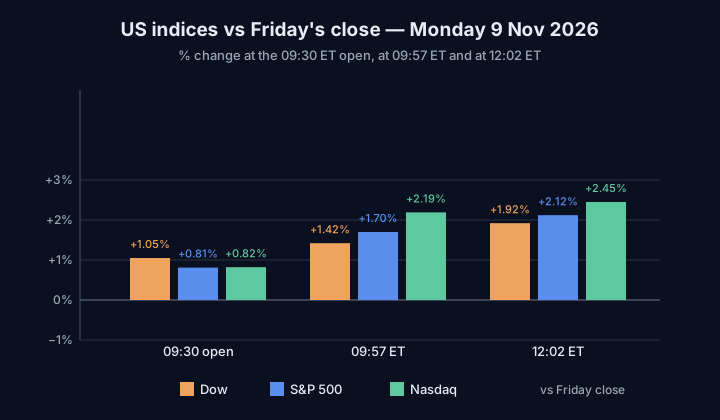
截至中午,標普 500 指數上升 2.1%,納斯達克指數上升 2.5%,投資者在經歷四月以來最差的一週後重新入市——但輝達受董事會調查影響仍下跌約 4%,恐慌指數回落至 21 以下,而明日公布的通脹數據才是真正的考驗。
11 月 9 日星期一午市:市場正在趁低吸納。截至美東時間約 12:02,標普 500 指數上升 2.12%,報 7,533.32 點;納斯達克綜合指數上升 2.45%,報 25,182.68 點;道瓊斯工業平均指數上升 1.92%,報 52,270.29 點;羅素 2000 指數上升約 2.70%。反彈在上午逐步增強,而非曇花一現:開市時標普 500 指數上升 0.81%,到 9:57 已上升 1.70%,接近中午更突破 2%。有估計指,上午的升幅令整體市值增加約一萬億美元。
上週的跌勢是今天的起點。標普 500 指數上週下跌 2.68%,是自 2025 年 4 月以來表現最差的一週,週五收報 7,376.86 點,較上月創下的歷史高位低約 5.7%。納斯達克指數全週下跌 3.37%,收報 24,579.42 點;道指下跌 0.94%,收報 51,285.73 點;羅素 2000 指數下跌 2.05%。週五市況已稍為回穩——受遠超預期的 10 月就業數據帶動,標普 500 指數上升 0.31%,納斯達克指數上升 1.09%(新增職位 16.5 萬個,遠高於預期的約 6.5 萬個)——而星期一更將這股回穩勢頭發展成全面升市。
本文的數字均為紐約時間開市至約 12:02 的盤中快照,撰寫時交易時段尚未結束。
唯一的例外:輝達
這輪升市有一個明顯的例外,而它正是全市場市值第二大的公司。輝達(NVDA)到上午中段仍下跌約 3.9%,報 179.41 美元,開市初段更一度下跌約 7%。事緣董事會於星期日宣布成立獨立調查委員會,調查有關行政總裁黃仁勳成為外國情報行動目標的報道。董事會表示,沒有理由相信公司機密或國家安全受到損害,黃仁勳亦繼續擔任行政總裁。相關指控尚未得到獨立證實。
沽壓已令輝達跌至多年來最超賣的水平:其 14 天相對強弱指數在開市時跌至 24.9,是自 2019 年以來最低,隨後股價脫離低位,指數回升至約 27。現價較 10 月 28 日收市價 215.38 美元低約 17%,較 10 月 6 日創下的紀錄收市價 239.24 美元低 25%,今年以來累計下跌約 4%。RBC Capital Markets 於星期一維持「跑贏大市」評級及 330 美元目標價。
值得留意的是,整個市場在最大的人工智能股份下跌的情況下仍然上升。輝達在上午較標普 500 指數落後約 6 個百分點,若差距維持至收市,將是自 2025 年 3 月以來最大的差距。市場把事件視為個別公司的問題,而非對人工智能需求的否定。輝達將於 11 月 17 日公布第三季業績,屆時管理層將有下一個正式機會向投資者交代。
晶片股在領袖缺席下反彈
值得注意的是,其他晶片股並沒有跟隨輝達下跌。亞洲方面,台積電急升 6.5%,三星電子上升 2.9%,SK 海力士上升 4.7%。美國方面,AMD、博通及 ASML 在早段交易均告上升。Cloudflare(NET)上升 8.84%,Arista Networks(ANET)上升 8.20%,亞馬遜上升 5.33%,蘋果上升 1.89%。
箇中意義在於:上週的跌市由人工智能基建股領跌,而今天同一批股份——除輝達外——正領漲。這更像是人工智能板塊內部的輪動,而非對整個主題的否定:投資者仍然買入晶片及雲端股份,只是不買入那隻正面對管治問題的股票。與開市前形成對比的是,CoreWeave、Nebius 及 IREN 當時仍下跌 3% 至 5%,可見正式交易開始後市場氣氛迅速轉變。
闊度、恐慌與小型股訊號
升市覆蓋面廣,但並不均勻。羅素 2000 指數上升約 2.70%,跑贏標普 500 指數,顯示對借貸成本及本土經濟最敏感的小型股也在參與,而非被拋離。與此同時,創新高與創新低的數目卻好壞參半:標普 500 指數成分股錄得 4 隻創 52 週新高、2 隻創 52 週新低;納斯達克則有 36 隻創新高、80 隻創新低。指數上升主要靠大型成分股帶動,仍有不少個別股份在創出新低。
恐慌指數最能說明上午的市況。恐慌指數(VIX)自週五收市的 25.64 下跌近 20%,至 20.54,是一次明顯的舒緩。不過值得記住的是,恐慌指數在上週三還在 16.6 附近——市場較週五平靜,但遠未回復平靜。
油價下跌、金價上升、債息回落
股市以外,油價是另一大焦點。布蘭特原油下跌 4.2%,至每桶 94.23 美元;美國西德州原油下跌 3.9%,至每桶 87.26 美元,原因是特朗普總統表示不太可能對伊朗發動進一步打擊。油價下跌對升市有利:它減輕通脹壓力,令消費者及企業有更多可動用的資金。金價上升 0.99%,至每盎司 4,115.30 美元;10 年期國債收益率回落 6 個基點,至 4.84%。
接下來要留意什麼
升市真正的考驗在明天。10 月消費物價指數將於 11 月 10 日星期二美東時間 08:30 公布,生產物價指數則於 11 月 13 日星期五公布。若通脹數據溫和,將支持「上週是四月以來最差一週,正是買入機會」的看法;若數據偏熱,引發上週跌市的加息憂慮便會立刻重臨。
在此之前,業績公布繼續進行。收市後,西方石油(OXY)、Take-Two Interactive(TTWO)、Rocket Lab(RKLB)、Trade Desk(TTD)、Hims & Hers(HIMS)、AST SpaceMobile(ASTS)及 Lucid(LCID)將陸續公布業績。而輝達在 11 月 17 日的業績,現已成為本月最受注目的業績公布——數字固然重要,管理層對調查的說法同樣重要。
對一般投資者而言,午市傳達的訊息值得記住:市場可以在最大權重股下跌的同時大幅上升,而單日的反彈並不能解決一整週的問題。升市覆蓋面正在改善,恐慌正在消退,趁低吸納的買家已經回來——但消費物價指數不足一天便公布,今天的反彈仍在等待確認。
僅供教育用途,並非投資建議。
資料來源
- Reuters via 985 The River: Wall St opens higher after last week's AI rout
- TradingView / PR Newswire (Equity Insider): Wall Street's Four Main Benchmarks Start the Week Higher as Inflation Data Nears
- Daily Market Report: Equities Surge, Crypto ETFs Bleed, CPI Looms
- The Edge: US Market Wrap 9 November — Early Session, the Nasdaq 100 Gains 3.26% as Oil Prices Fall
- KuCoin News: Nvidia Stock Hits 2019-Level Oversold Conditions Amid CEO Scandal
- PreMarketDaily: AI Sector Splits as Broader Market Adds $1 Trillion at the Open
- Summa Money: US stock market today — Dow, S&P 500, Nasdaq rise as investors return to AI shares; oil slides
- Morningstar / PR Newswire (Stock Preachers): Indices Hunt for Support After Steep Weekly Losses as Volatility Gauge Stays Elevated
- Quantisnow: Wall Street's Four Main Benchmarks Start the Week Higher as Inflation Data Nears
- Tech Insider: TSMC Jumps 6.5% as Nvidia Falls 6% on Huang Row
- OrbitLens 100: Stocks to watch today — Nvidia sinks on board probe while futures climb after the worst week since April