市場新聞
午市:輝達業績亮麗仍倒跌,美股邁向連跌第五日;零售股急升,聯合健康拖累道指逼近五萬點
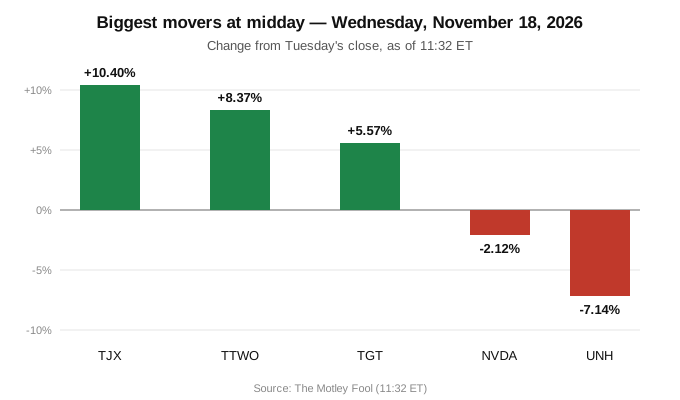
截至美東時間中午 12 時 10 分,標普 500 指數下跌 0.34%,收報 7,315.50 點,道指下跌 0.97%。輝達盤前升 3.14%,午市卻轉跌;TJX 急升 10.4%,Target 升 5.6%,聯合健康重挫,聯儲局會議紀錄將於下午 2 時公布。
2026 年 11 月 18 日星期三午市:早上的反彈未能維持到中午。輝達公布季度收入 1,158.4 億美元,按年增長 103%,並預期本季收入約 1,300 億美元——這是市場期待已久的業績。納斯達克 100 指數期貨開市前升 0.86%,輝達股價盤前升 3.14%,報 160.34 美元。到了午市,升幅已全數回吐:截至上午 11 時 48 分,輝達股價轉跌約 2.5%,大市正邁向連續第五個下跌交易日。截至美東時間中午 12 時 10 分,標普 500 指數下跌 0.34%,收報 7,315.50 點;納斯達克綜合指數大致持平,微升 0.04%,收報 24,339.18 點;道瓊斯工業平均指數下跌 0.97%,收報 50,266.43 點。
跌勢在開市後不久已經開始,並持續整個早上。開市約 84 分鐘後,標普 500 指數已下跌 0.43%,收報 7,308.94 點,道指下跌 1.24%,收報 50,128.62 點;納斯達克指數則大致持平,收報 24,336.18 點,小型股羅素 2000 指數上升 0.48%,收報 2,714.72 點。到了上午 11 時 32 分,標普 500 指數下跌 0.48%,收報 7,305 點,道指下跌 1.17%,收報 50,167 點。星期二是連續第四個下跌交易日:道指下跌 848.75 點,跌幅 1.64%,收報 50,759.42 點;標普 500 指數下跌 1.03%,收報 7,340.53 點,是自 7 月 29 日以來的最低收市水平;納斯達克指數下跌 0.74%,收報 24,328.38 點。納斯達克指數現已較 10 月 6 日高位下跌逾 10%,進入調整區間。
輝達(NVDA):業績亮麗,仍不足夠
輝達的業績全面強勁。季度收入 1,158.4 億美元,按年增長 103%,高於分析師預期的約 1,090 億美元;經調整每股盈利 2.68 美元,高於預期的 2.47 美元;數據中心收入上升 110%,達到 1,076 億美元;公司預期本季收入約 1,300 億美元,高於預期的約 1,250 億美元,並額外增加 1,500 億美元回購股份。股價開市後先升後跌:盤前報 160.34 美元,較星期二收市價 155.46 美元上升 3.14%,到了午市卻下跌約 2.1%。
這一點值得留意:這是本季度最受關注的業績報告,而市場至今的反應是,即使收入翻倍仍不足夠。當一家公司季度業績與前景均勝預期,股價卻下跌,反映市場早已將增長計入股價,估值最高的股份容錯空間極小。早上跟隨業績上漲的晶片股亦隨之回落:盤前升幅未能維持到交易時段。
零售股急升:TJX 與 Target 為消費市道帶來好消息
零售股是今日的亮點。TJX Companies(TJX)急升 10.40%,Target(TGT)上升 5.57%,兩家公司均公布令人鼓舞的季度業績,並上調全年指引。今早公布業績的三家零售商之中,Lowe's 是例外:公司下調營運利潤率展望,股價盤前下跌 4.29%,儘管其盈利勝預期,當中包括每股 0.34 美元的關稅退款。
這一點值得留意:業績理想而股價真正上升,是近日少見的情況。近幾個交易日,即使業績向好,股價往往照跌。上述業績為假日購物旺季前的消費開支帶來一些信心,市場將於星期四開市前迎來下一個重要指標——Walmart(WMT)公布業績。市場的評判標準亦與今早一致:看重的是前景而非剛公布的季度數字。Target 勝預期並上調指引,股價上升;Lowe's 勝預期但下調利潤率展望,股價下跌。
聯合健康(UNH)拖累道指逼近五萬點
道指是三大指數之中最弱的一隻,跌幅主要來自個別重磅股。聯合健康集團(UNH)午市重挫 7.14%,跌勢延續,投資者愈來愈擔心醫療成本上升及利潤率受壓。醫療股疲弱,加上軟件股拋售,道指於上午 11 時 32 分跌至 50,167 點,逼近具心理意義的五萬點關口。
這一點值得留意:道指的跌勢並非對整體經濟的判斷,而是集中於少數重磅股,聯合健康是今日最大的拖累因素。不過,道指在星期二收報 50,759 點後,如今逼近五萬點,與大市其他部分傳達同一訊息:買家未有在近日才守得住的水平入市承接。Take-Two Interactive(TTWO)走勢相反,上升 8.37%,市場對即將於明日推出的《俠盜獵車手 VI》反應正面。
新屋動工勝預期,但建築許可指向另一方向
今早的經濟數據好壞參半。10 月新屋動工按年率計上升 9.9%,達到 130.9 萬間,高於預期的 124.5 萬間,結束連續三個月跌勢。獨棟房屋動工上升 4%,達到 86.4 萬間;公寓及共管公寓動工急升 25.5%,達到 43.3 萬間。然而,建築許可——更能預示未來建築活動的指標——下跌 7.4%,至 129.5 萬間;獨棟房屋建築許可大跌 8.7%,至 77.2 萬間,是自 2023 年 1 月以來的最低水平。30 年期按揭利率上周平均約為 7.11%,建築商信心跌至逾 14 年最低。美國人口普查局亦指出,每月變動的誤差範圍為正負 16.8 個百分點,因此動工數字上升在統計上並不顯著。
這一點值得留意:房屋市場仍然夾在動工小幅反彈與建築量持續萎縮之間。動工數字勝預期聽來令人鼓舞,但建築許可跌至三年半低位,反映建築商並不預期需求會跟隨回升。按揭利率高於 7%,房屋數據不太可能改變聯儲局的想法——下午的焦點隨之而來。
跨資產走勢:黃金急跌,債息回落,比特幣下跌
拋售壓力超出股市範圍。黃金午市急跌 3.10%,每盎司報 3,744.30 美元,首次跌穿 3,800 美元,創一年新低;盤前金價已下跌 2.38%,報 3,772.30 美元。10 年期國債孳息率回落至 5.06%,下跌 5 個基點,但仍徘徊於 5% 以上的近期高位。美元指數約報 103.9,上升 0.37%,接近 19 個月高位。比特幣下跌 3.45%,報 62,652 美元,隨股市一同下跌,未有發揮避險作用。恐慌指數 VIX 報 25.6。工業股與非必需消費品股有局部強勢,通訊服務股則落後。
這一點值得留意:股市下跌而黃金亦下跌,打破了傳統的避險模式——當一向被視為避風港的黃金也下跌,反映投資者正在套現,而非轉投避險資產。10 年期國債孳息率高於 5%,令家庭與企業的借貸成本維持高企,這正是市場用來衡量每一份業績的背景。
收市前值得留意的事項
- 聯儲局 10 月會議紀錄將於下午 2 時公布。聯儲局在該次會議將基準利率維持於 3.75% 至 4%,市場預期 12 月加息四分之一厘的機率為 95.4%。10 年期國債孳息率高於 5%,投資者將從會議紀錄尋找聯儲局是否傾向加息的蛛絲馬跡。
- 20 年期國債拍賣將於下午 1 時舉行——上次拍賣孳息率為 5.469%;聯儲局官員 Barr 將於下午 1 時 35 分發言,紐約聯儲銀行總裁 Williams 於下午 2 時 30 分發言。
- Palo Alto Networks(PANW)將於收市後公布第一季業績。
- Walmart(WMT)將於星期四開市前公布業績,是假日購物旺季前消費開支的下一個重要指標。
- 道指五萬點關口:若收市跌穿該水平,道指將以五日跌勢中最弱的位置迎接聯儲局會議紀錄。
本文僅供教育用途,並非投資建議。
資料來源
- The Motley Fool: Stock Market Midday, Nov. 18: Nvidia Doubles Revenue, but Wall Street's Sell-Off Continues
- Pulsafi: Today's Market Pulse — November 18, 2026
- CAMS: Midday Market Check: November 18, 2026
- The Edge: US Market Wrap 18 November: Early Session, the Dow Falls 1.24% and the Russell 2000 Rises
- Homes.com: US housing starts rise 9.9% in October after a three-month dip
- Reuters (via WDSM): US single-family housing starts rebound in October; building permits plunge
- InvestingLive: US October housing starts 1.309M vs 1.245M expected