市場新聞
午盤:晶片股反彈消退,軟件股領跌,市場連跌第四日,焦點轉向 Nvidia 業績
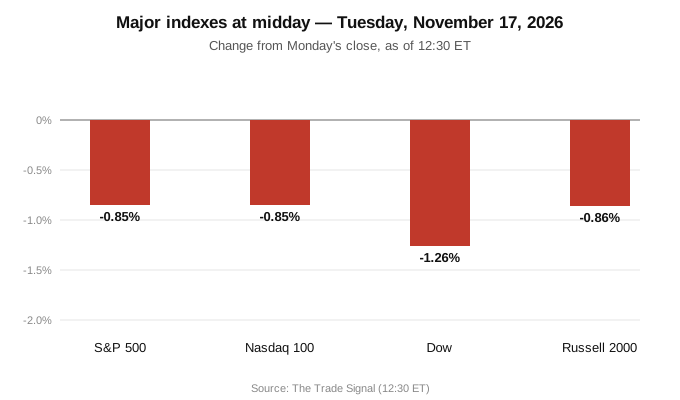
截至美東時間 12:30,標準普爾 500 指數下跌 0.85%,報 7,353.30 點,道瓊斯指數下跌 1.26%,四大指數全數跌破開盤區間及週一低位。Salesforce 領跌一眾軟件股,早盤的晶片反彈已經消退,Nvidia 將於收市後公布業績。
11 月 17 日星期二午盤:早盤的反彈未能守住。開市前,期貨顯示科技股可望溫和反彈,納斯達克 100 指數期貨上升 0.40%,但到了中午,市場再度向下,而且跌勢已不限於引發今輪調整的晶片股。截至美東時間 12:30,標準普爾 500 指數下跌 0.85%,報 7,353.30 點;納斯達克 100 指數下跌 0.85%,報 26,964.79 點;道瓊斯工業平均指數下跌 1.26%,報 50,960.21 點;羅素 2000 指數下跌 0.86%,報 2,719.30 點。四大指數全數跌破開盤區間及週一低位,納斯達克 100 指數更跌至六個半月低位。這是美股連續第四個交易日下跌。
整個上午的走勢一路向下。美東時間 10:24,標準普爾 500 指數跌 0.40%,報 7,386.69 點;至 12:30,跌幅擴大至 0.85%,盤中低見 7,288.34 點。道瓊斯指數全日最弱,波幅介乎 50,685.51 至 51,463.53 點。反映市場恐慌情緒的 VIX 指數報 25.37,單日上升 8.33%,盤中一度升至 27.73。週一 VIX 已上升 18.7%,收報 22.91。週一是連續第三個下跌交易日:標準普爾 500 指數跌 1.92%,收報 7,416.59 點;納斯達克綜合指數跌 2.49%,收報 24,509.76 點,較 10 月 6 日高位下跌超過一成,步入調整區間;道瓊斯指數跌 1.41%,收報 51,608.17 點。
軟件股領跌:Salesforce(CRM)下跌 9.7%
今日大型股之中跌幅最大的並非晶片股,而是軟件股。Salesforce(CRM)截至 12:30 下跌 9.66%,報 194.08 美元,是標準普爾 500 指數及道瓊斯指數之中表現最差的成分股,而公司本身並無公布任何消息。跌勢遍及整個軟件板塊:Intuit(INTU)下跌超過 6%,Atlassian(TEAM)及 ServiceNow(NOW)下跌超過 6%,Datadog(DDOG)及 Workday(WDAY)下跌超過 5%,Adobe(ADBE)及 Oracle(ORCL)下跌超過 4%,Microsoft(MSFT)下跌 3.36%,報 500.61 美元,IBM(IBM)亦下跌超過 3%。
板塊受壓有三個原因。首先是 Anthropic 首次公開招股,定價定於週三晚間,股份週四開始買賣,投資者正評估這家資金充裕的人工智能對手,對現有軟件公司意味著什麼,對身為 OpenAI 合作夥伴的 Microsoft 尤其如此。其次是一份數據外洩報告,指 Salesforce 是受網站優化平台 Optimizely 惡意程式碼影響的公司之一。第三個原因較為根本:市場懷疑 Salesforce 能否把 Agentforce 人工智能平台迅速轉化為收入,而渠道調查亦顯示,企業客戶正在拉長軟件採購的時間表。
這一點值得留意:週一的跌市是晶片股的故事,今日的跌勢則更廣泛。當理應受惠於人工智能成本下降的軟件股,跌幅比晶片製造商更大,說明市場質疑的是整個人工智能交易,而不只是一家公司的業績。道瓊斯指數今日下跌 1.26%,是三大主要指數之中最差,部分原因正在於 Salesforce:CRM 是道瓊斯成分股,近一成的跌幅正拖累整個指數。
Nvidia(NVDA):業績公布前下跌 1.34%,本週關鍵一戰
Nvidia(NVDA)截至 12:30 報 154.05 美元,較週一收市價 156.14 美元下跌 1.34%,成交量達 1.8636 億股,是全日最活躍的股份。股份開市報 157.46 美元,其後一路向下,低見 150.33 美元。公司將於收市後公布第三季業績,數字約於美東時間下午 4:20 公布,電話會議於下午 5:00 舉行。市場普遍預期收入約 1,091 億美元,每股盈利 2.47 美元。這是創辦人黃仁勳於 11 月 12 日辭任後,公司首份由臨時行政總裁 Colette Kress 領導下公布的業績,也是 SemiAnalysis 於週末下調人工智能加速器開支預測之後的首份業績。
這一點值得留意:今日的一切都是為這份業績作準備。市場在業績公布前減持風險——軟件股遭拋售、晶片反彈消退、波動率急升——收市後的數字將決定納斯達克的調整是見底,還是進一步加深。值得留意數據中心需求及資本開支的指引,以及有關常任行政總裁人選的任何消息。
晶片股早盤反彈至午盤消退
晶片及光學股早上的反彈,大部分已經回吐。Coherent(COHR)開市前上升 10.90%,截至 12:40 僅升 2.40%,報 208.32 美元。Lumentum(LITE)開市前上升 7.86%,現時僅升 0.90%,報 550.89 美元。兩隻股份今早上升,是因為有報道指特朗普政府計劃推進禁止進口中國製光收發器,這將有利於生產數據中心內部光傳輸元件的美國廠商。已同意於 11 月收購 Lumentum 的 Marvell(MRVL),亦受同一消息影響。Intel(INTC)則下跌 2.85%,報 53.89 美元。
這一點值得留意:反彈在中午前已經消退,說明趁低買入的資金尚未有信心。早盤的升幅建基於政策消息,而非數據中心需求復甦的證據,開市後沽壓隨即回來。今早分析提出的考驗,答案已經是否定的:升幅未能守到中午。
零售銷售:消費者仍在消費,只是步伐放慢
今早的經濟數據平穩,未見令人憂慮之處。10 月零售銷售按月上升 0.2%,至 7,482 億美元,符合預期,9 月升幅為 0.8%;按年則上升 6.8%。撇除汽車後,表現更佳:不計汽車的銷售上升 0.6%,高於預期的 0.4%,而計入國內生產總值計算的控制組銷售亦上升 0.6%。疲弱集中於大額商品:汽車經銷商銷售下跌 1.6%,家具銷售下跌 2.3%。人口普查局指出,整體升幅處於正負 0.4 個百分點的誤差範圍之內,因此不能排除銷售實際上持平的可能。10 月工業生產下跌 0.4%,市場預期為上升 0.1%;NAHB 房屋市場指數由 29 跌至 25,市場預期為 29。聖路易斯聯邦儲備銀行行長 Alberto Musalem 早上發表鷹派言論,亦對股市及債市構成壓力。
這一點值得留意:消費者並無縮減開支,但消費步伐已經放慢,而較強的核心數據進一步支持聯邦儲備局於 12 月會議再次加息的預期。消費保持韌性,加上聯儲局立場偏鷹,對股市而言是頗為尷尬的組合:經濟繼續增長,但利率維持高企的時間更長。10 年期國債孳息率報 5.099%,仍然高於 5%。
例外情況:生物科技股暴升、迪士尼轉升、Home Depot 繼續下跌
並非所有股份都在下跌。SELLAS Life Sciences(SLS)是今日升幅最大的股份,上升 174.77%,報 20.53 美元。公司公布,試驗性白血病疫苗的第三期 REGAL 試驗達到主要目標:死亡風險降低 41%,風險比為 0.59,p 值為 0.035,中位存活期為 24.0 個月,對照組則為 14.7 個月。股份開市上升 216%,盤中高見 24.89 美元。公司計劃與美國食品藥品監督管理局會面,商討加快申請程序,並計劃於 2027 年上半年提交生物製劑許可申請。
Walt Disney(DIS)已經由跌轉升,截至 12:40 上升 0.81%,報 119.66 美元,開市前曾下跌 1.84%。市場消化業績後,開始肯定主題樂園、串流及 ESPN 三項業務全數勝預期的表現。Home Depot(HD)則未能回升,截至 12:40 下跌 2.36%,報 339.30 美元,市場繼續懲罰其只收窄而未上調的展望,而花旗於週一將其評級下調至沽售,Zelman 亦下調至跑輸大市。其他股份方面,Tyson Foods(TSN)憑藉勝預期的業績上升 8.7%,AECOM(ACM)上升 11.62%,Energizer(ENR)上升 10.85%,Snap(SNAP)上升 6.97%;JD.com(JD)業績符合預期,下跌 7.3%,Robinhood(HOOD)下跌 5.9%。
這一點值得留意:市場評判業績的標準,在於未來展望而非已公布的數字。迪士尼業績勝預期,電話會議內容消化後獲市場肯定;Home Depot 同樣勝預期,卻因展望沒有改善而繼續下跌;SELLAS 則提醒我們,個別股份的消息足以完全蓋過整體市況。
板塊與跨資產表現
原材料是唯一上升的板塊,升 0.17%。科技板塊表現最差,下跌 1.73%,其次是金融板塊,下跌 1.41%,醫療保健板塊下跌 0.98%。10 年期國債孳息率報 5.099%,單日下跌 2.2 個基點。黃金上升 0.49%,報每盎司 3,873.50 美元;西德州中質原油上升 0.95%,報每桶 86.34 美元;美元指數下跌 0.19%,報 103.41。比特幣下跌 2.00%,報 63,712 美元,隨股市下跌,而非發揮避險作用。
這一點值得留意:金價上升而股市下跌,是典型的避險交易;但比特幣跟隨股市下跌,說明整體風險胃納正在減弱。十一大板塊之中只有一個上升,這是一次廣泛的避險,而非板塊輪動——資金正在離開股市,而非在板塊之間轉移。
收市前值得留意的事項
- Nvidia 收市後公布業績,約於美東時間下午 4:20 公布——這份業績將決定今次是調整,還是更持久的跌勢。
- 聯邦儲備局 10 月會議紀要將於週三美東時間下午 2:00 公布,零售銷售數據會否改變 12 月加息的討論值得留意。
- Anthropic 首次公開招股定於週三晚間定價,股份週四開始買賣。
- TJX Companies(TJX)、Lowe's(LOW)及 Target(TGT)將於週三開市前公布業績,Palo Alto Networks(PANW)則於收市後公布。
- Walmart(WMT)將於週四開市前公布業績,是假日購物季前消費者開支的下一個重要指標。
- 標準普爾 500 指數今日低位 7,288 點:若收市前跌穿該水平,意味指數將以全日最弱水平迎接 Nvidia 的業績。
本文僅供教育參考,不構成投資建議。
Sources
- The Trade Signal: Midday brief, Tuesday, November 17, 2026
- Barchart: Stock Indexes Fall as Tech Stocks Retreat Ahead of Nvidia's Earnings
- Zacks: Stock Market News for Nov 17, 2026
- Pulsafi: Today's Market Pulse, November 17, 2026
- TipRanks: Why Is Salesforce Stock (CRM) Down 9% Today?
- Morningstar: Coherent and Lumentum stocks climb as potential U.S. import ban threatens Chinese rivals
- Coinpedia: SLS Stock Soars More Than 200% After Phase 3 Cancer Vaccine Success
- AIStockWire: Sellas (SLS) stock more than doubles on Phase 3 REGAL data
- Reuters: US retail sales increase moderately; import prices rise above expectations
- FXStreet: US Retail Sales rose by 0.2% MoM in October
- MarketFlux: US October Retail Sales Beat Forecasts Across the Board, Reinforcing Case for Fed Rate Hike
- Zacks: Retail Sales Increased in Line with Expectations
- Frenzy Capital: Stock Market Analysis for Tuesday, November 17, 2026
- Finnhub: Home Depot (HD) quote
- Finnhub: Walt Disney (DIS) quote
- Finnhub: Coherent (COHR) quote
- Finnhub: Lumentum (LITE) quote