市場新聞
午市:PPI 利好只維持了一小時——晶片股拖累納指跌 1.3%,十年期債息升至四周高位
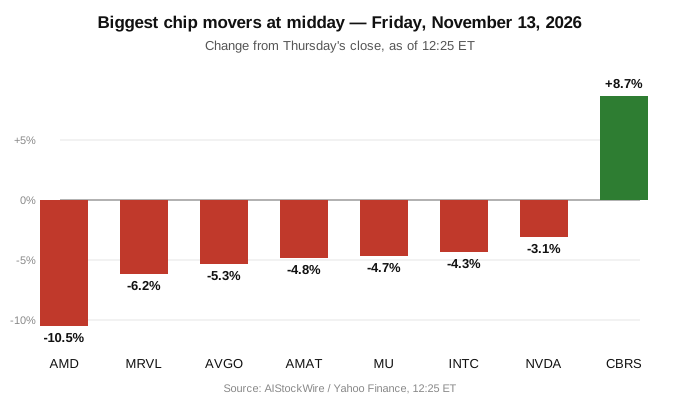
美股開市曾因十月 PPI 低於預期而上升,其後全數回吐。截至美東時間 12:25,標普 500 指數跌 0.8%,納指跌 1.3%;超微半導體跌 10.5%,反映昨日資金輪動至輝達對手股的走勢正在逆轉;十年期國債孳息率升至 5.17% 的四周高位。
11 月 13 日星期五午市:早上的反彈只維持了大約一小時。美股開市時因為十月生產物價低於預期而上升,其後全數回吐,甚至跌得更多。截至美東時間 12:25,標普 500 指數跌 0.8%,納斯達克綜合指數跌 1.3%;道瓊斯工業平均指數表現較穩,根據約 11:12 的最近一次數據跌 0.17%。今早的走勢與本週的主調一致:晶片股拋售、債息上升,聯儲局 12 月加息看來愈來愈確定,而非相反。
開市時形勢本來不錯。道指開市升 0.37%,報 52,490.68 點;標普 500 指數升 0.32%,報 7,616.85 點;納指升 0.17%,報 25,408.00 點。到了 9:38,升幅已經開始收窄——標普 500 指數報 7,585.65 點,跌 0.09%;納指報 25,269.40 點,跌 0.38%。到了 10:16,跌勢全面展開:道指報 52,081.40 點,跌 0.41%;標普 500 指數報 7,519.10 點,跌 0.93%;納指報 25,006.20 點,跌 1.42%。其後市況稍為回穩,但未見收復失地。
生產物價:按月放緩,按年升溫
十月生產物價指數(PPI)按月升 0.3%,低於經濟學家預期的 0.4%,亦較九月經上修後的 1.4% 大幅放緩。撇除食品及能源的核心 PPI 同樣按月升 0.3%,符合預期。數據足以在開市前推高期貨,並帶動股市高開。
然而按年數字卻是另一番景象。整體 PPI 按年升 6.5%,是自 2022 年 11 月以來最快的升幅;商品價格按年升 10.2%。按月放緩主要受能源價格下跌帶動——十月原油價格跌 10.3%,柴油跌 7.9%——但核心商品價格仍然上升 0.5%。綜合消費物價與生產物價數據,經濟學家估計聯儲局最重視的核心 PCE 通脹十月按月升 0.3%。
這一點為何重要:按月數字帶來了今早的反彈,但聯儲局看重的是按年數字。兩位聯儲局官員今日亦表達了同一看法:芝加哥聯儲銀行行長古爾斯比(Austan Goolsbee)表示,聯儲局在通脹方面「仍有工作要做」;波士頓聯儲銀行行長柯林斯(Susan Collins)則表示,可能需要進一步收緊政策以冷卻物價。市場現時預期 12 月 8 至 9 日會議加息 25 個基點的機會率為 100%,十年期國債孳息率亦升至 5.17% 的四周高位。12 月加息已不再是問題,問題是加息之後會怎樣。
輝達(NVDA):反彈失敗
輝達(NVDA)開市報 169.91 美元,接近全日高位,其後整節下跌。截至 12:38,股價報 161.39 美元,全日跌 2.9%,盤中低見 158.39 美元。開市前約 2% 的反彈已經全數消失。股價較星期三收市跌 7.3%,正邁向連續第六週下跌,是自 2012 年 10 月以來最長的連跌紀錄;自 10 月 6 日高位以來,市值已經蒸發近 1.4 萬億美元。
這一點為何重要:星期四 4.3% 的跌幅是公司管治問題——行政總裁黃仁勳辭職,首席財務官 Colette Kress 獲任命為臨時行政總裁。今日的跌幅則是市場問題:整個晶片板塊一同下跌,開市前入市博反彈的買家全數被套。輝達將於 11 月 17 日星期二公布第三季業績,是新領導層上任後的首份業績,亦是下週的焦點所在。
輪動至輝達對手股的資金正在撤回
昨日的贏家成為今日跌幅最大的股份。超微半導體(AMD)截至 12:25 報 524.09 美元,跌 10.5%,不但全數回吐星期四 5.9% 的升幅,更跌至較星期三收市低 5.2%。博通(AVGO)報 344.90 美元,跌 5.3%,抹去星期四 5.5% 的升幅,回到本週開始時相若的水平。費城半導體指數跌 4.5%。
拋售遍及整個板塊:邁威爾(MRVL)跌 6.2%,安謀(ARM)跌 5.4%,應用材料(AMAT)跌 4.8%,美光(MU)跌 4.7%,英特爾(INTC)跌 4.3%,台積電(TSM)跌 2.5%。人工智能雲端股份跌得更急:CoreWeave(CRWV)報 52.00 美元,跌 8.1%;Nebius(NBIS)報 115.80 美元,跌 10%,較星期三收市低 25.1%,星期四已經跌了 16.8%。
這一點為何重要:這已經不再是單一股份的問題。當被視為輝達困境受惠者的股份跌得比輝達本身更急,市場正在重新評估整個人工智能交易——開支增長放緩、利率上升,加上新股供應湧現,Anthropic 下週上市,據報已超額認購約六倍。下午的關鍵是拋售會否由晶片股擴散至大市:從道指的抗跌力來看,暫時仍然受控。
例外:Cerebras(CBRS)與 Modine(MOD)
並非所有人工智能硬件股份都在下跌。Cerebras(CBRS)截至 12:25 報 106.26 美元,升 8.7%。公司公布經調整後錄得意外盈利,將全年收入預測上調至 9.4 億至 9.6 億美元,並簽下微軟(Microsoft,MSFT)作為雲端客戶。今早它是開市前升幅最大的股份,而且保住了大部分升幅。Modine(MOD)則升逾 28%,原因是據報三星電子正洽談收購這家數據中心冷卻設備製造商。
這一點為何重要:市場仍然獎勵真實的業績。Cerebras 交出了收入增長與上調的預測;Modine 則有收購洽談。在連思科這樣的好業績也被拋售的市況下(見下文),一份真正有盈利、有客戶的業績,是少數仍然奏效的因素。
思科(CSCO):業績勝預期,股價照跌
思科(CSCO)跌逾 5%,是道指成份股中跌幅最大的一隻,儘管業績勝預期兼上調展望。第一財季收入 185 億美元,按年升 24%,經調整每股盈利 1.40 美元,高於預期的 1.33 美元。但產品訂單只增長 21%,低於預期,而且較上一季放緩,已經足以令股價下跌。股份星期四已經上升,開市前再跌 2.9%。
這一點為何重要:思科是今日最清楚的例子,說明市場現時毫無寬容。收入增長 24%、上調預測,過去足以推動股價上升;今日卻換來 5% 的跌幅。當好業績也被拋售,下週業績的門檻便更高——輝達星期二公布業績,同日還有家得寶(Home Depot)與迪士尼(Disney),星期三則有 Target 與 Lowe's。
利率、加密貨幣與油價
比特幣跌逾 4%,至兩個半月低位,失守 70,000 美元——開市前報 69,155 美元。原油在早上轉升,儘管國際能源署將 2026 年需求預測下調至每日 1.0229 億桶,並表示全球市場本季將出現每日 200 萬桶的供應過剩。油價上升源於中東局勢:美國中央司令部表示,擊落了兩架由伊朗伊斯蘭革命衛隊向駐巴林美軍基地發射的攻擊無人機。
從盈利角度看,大市的基本面仍然強勁:根據 Bloomberg Intelligence 的數據,標普 500 指數第三季盈利預計按年增長 31%,已有 451 家公司公布業績,其中 84% 勝預期。這正是當前市場的矛盾所在——盈利增長強勁,但利率與領導層動盪正在決定投資者願意為盈利付出多少。
收市前值得留意的事
- 道指的抗跌力能否維持,抑或拋售會由晶片股擴散至大市。
- 聯儲局官員鮑曼(Michelle Bowman)與杰斐遜(Philip Jefferson)今日發表講話。
- 輝達將於 11 月 17 日星期二公布業績,其後家得寶與迪士尼同日公布,Target 與 Lowe's 則在星期三公布。
- 十年期債息:若維持在 5.17% 之上,會繼續壓制增長股;若回落,壓力便會減輕。
僅供教育用途,不構成投資建議。
資料來源
- Reuters via TNN: Stock Market Today Nov. 13, 2026 — S&P 500, Nasdaq Fall as Nvidia Slides
- Barchart: Stocks Retreat as Chipmakers Sink and Bond Yields Rise
- AIStockWire: AMD, Broadcom erase post-Huang rally as chips slide
- Finnhub: NVIDIA Corporation (NVDA) market data
- Reuters via 935 The Lloyd: US producer prices rise moderately in October, but inflation broadens out
- Zacks: PPI +6.5% YoY — Highest in Nearly 4 Years
- MLQ.ai: Wall Street opens mixed as Nvidia reverses lower and Cerebras jumps 15% after a cooler PPI
- Bank of Vol: Nvidia Steadies, Microsoft Goes Dark, PPI at 14:30
- Regards of Wall Street: Stock Market Futures Today — S&P 500 Futures Up 0.30% Before the Open, Nov 13