市場新聞
今日美股焦點:納斯達克跌入調整區間,輝達今晚公布業績;晶片股反彈,家得寶與迪士尼業績勝預期但股價下跌
納斯達克 100 期指盤前上升約 0.4%,此前納斯達克綜合指數星期一跌入調整區間。輝達將於收市後公布業績——臨時行政總裁 Colette Kress 上任後的首份業績;晶片與光學股反彈,家得寶與迪士尼業績勝預期,股價盤前卻下跌。
11 月 17 日星期二開市前,市場屏息以待。星期一連跌第三日:標普 500 指數下跌 1.92%,收報 7,416.59 點;納斯達克綜合指數下跌 2.49%,收報 24,509.76 點,較 10 月 6 日高位下跌逾 10%,跌入調整區間;道瓊斯工業平均指數下跌 1.41%,收報 51,608.17 點。納斯達克 100 指數下跌 2.67%,羅素 2000 指數下跌 1.70%。今早市況較為平穩,但升幅集中在個別板塊。截至美東時間 7 時 10 分,納斯達克 100 期指上升 0.40%,標普 500 期指上升 0.03%,羅素 2000 期指下跌 0.42%,道指期貨下跌 0.32%。期指的分化與星期一相同:這首先是科技股的故事,其次才是大市的故事。星期一急升 18.70% 至 22.91 的波動率指數(VIX),截至 7 時 10 分報 22.57。
輝達(NVDA):全市場等待的一份業績
輝達將於今日收市後公布第三季業績,數字約於美東時間下午 4 時 20 分公布,電話會議於 5 時舉行。這是創辦人黃仁勳於 11 月 12 日辭任行政總裁後的第一份業績,也是臨時行政總裁 Colette Kress 上任後的首份業績。市場預期收入約 1,091 億美元,每股盈利 2.47 美元。截至 7 時 10 分,股價盤前上升 0.81%,報 157.40 美元,較星期一收市價 156.14 美元略為反彈;星期一股價下跌 4.12%,創 52 週新低。自領導層風波爆發以來,公司市值已蒸發約 7,350 億美元。
值得留意的原因:這是本季度最重要的業績報告,市場關注的遠不止本季數字。投資者希望了解人工智能需求是否仍然增長——SemiAnalysis 於週末下調了人工智能加速器開支預測,2028 年預測下調 28% 至 7,580 億美元,2030 年預測下調 40% 至 9,230 億美元。據報董事會並無討論讓黃仁勳回任,而商務部星期一採取行動,堵塞中國企業經由其他國家數據中心租用輝達算力的漏洞。要留意管理層對數據中心需求與資本開支的指引,以及有關永久行政總裁人選的任何消息。星期一收市價 156.14 美元,是業績公布前需要守住的水平。
晶片與光學股在連跌兩日後反彈
晶片股今早暫停跌勢。截至約 7 時 15 分,超微(AMD)盤前上升 3.10%,美光(MU)上升 2.14%,SanDisk(SNDK)上升 1.81%;星期一超微下跌 5.6%,美光跌逾 7%,費城半導體指數下跌 5.28%。台積電(TSM)上升 0.39%,博通(AVGO)上升 1.45%,Arm(ARM)上升 2.49%,槓桿半導體 ETF SOXL 上升 5.09%。
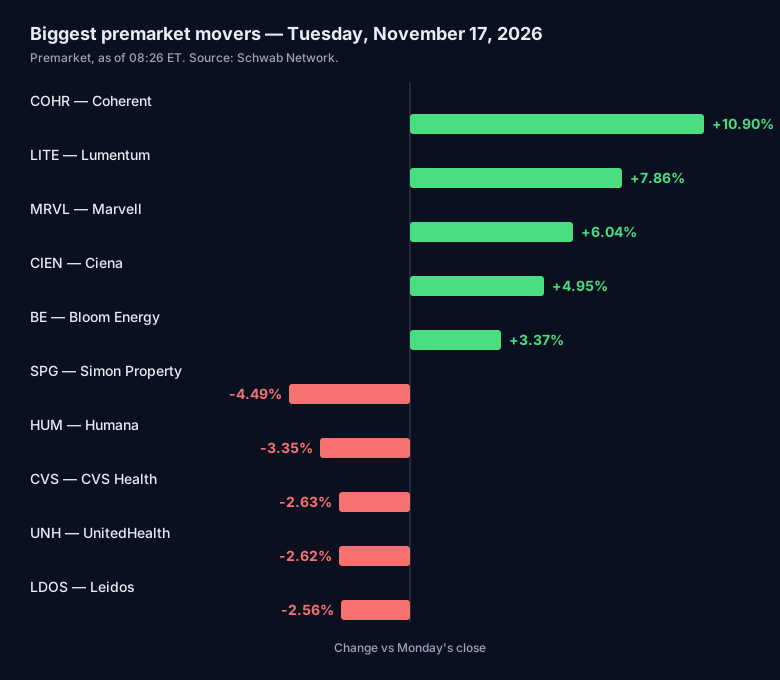
光學股領漲。Coherent(COHR)盤前上升 10.90%,Lumentum(LITE)上升 7.86%,邁威爾(MRVL)上升 6.04%,Ciena(CIEN)上升 4.95%,Bloom Energy(BE)上升 3.37%。Lumentum 的升幅與邁威爾有關:兩家公司於 11 月 2 日達成協議,邁威爾將以全股票方式收購 Lumentum,每股 Lumentum 換取 4.5 股邁威爾股份,因此 Lumentum 股價現時大致跟隨邁威爾走勢。B. Riley 將 Lumentum 目標價由 770 美元下調至 659 美元,維持中性評級,目標價按上述換股比例計算。
值得留意的原因:人工智能相關股份連跌兩日後,買家開始回場,但選擇性地買入數據中心的光學與網絡設備股,而非晶片製造商本身。要留意升幅能否維持至開市:若升幅在中午前回吐,意味買家尚未有信心;若能守住星期一低位,則是跌勢開始見底的第一個訊號。
家得寶(HD):業績勝預期、換上新行政總裁,股價卻下跌
家得寶公布第三季收入 434 億美元,較去年同期上升 5.0%,較預期高出 6.2 億美元;經調整每股盈利 3.86 美元,預期為 3.84 美元。同店銷售上升 2.2%,其中美國上升 2.2%,高於預期的 1.8%。顧客到店次數減少 0.5%,但每次消費金額上升;營運利潤率由 12.9% 收窄至 12.6%。全年指引方面,公司預期銷售增長約 4.5%,同店銷售增長約 1.4%,經調整每股盈利增長約 2%——收窄了原先的預測範圍,而非上調。公司同時宣布,財務總監 Richard McPhail 將於 11 月 23 日出任行政總裁,Ted Decker 留任主席。儘管業績勝預期,股價盤前仍下跌 1.92%,截至 8 時 06 分報 340.83 美元,星期一收市價為 347.51 美元。
值得留意的原因:家得寶是今早最能反映美國消費狀況的股份,市場的結論是:業績勝預期並不足夠,指引僅屬收窄範圍。作為與樓市相關的零售商,該股亦最受 8 時 30 分公布的零售銷售數據影響。要留意美東時間 9 時的電話會議,管理層如何評論假日季需求,以及股價能否在交易時段重上 347.51 美元。
迪士尼(DIS):樂園、串流與體育全部勝預期,股價仍然下跌
華特迪士尼公布第四季經調整每股盈利 1.77 美元,高於預期的 1.67 美元;收入 259 億美元,上升 16%。娛樂業務收入上升 17% 至 119 億美元,營運利潤上升 92% 至 13 億美元,受惠於串流訂閱收入增長。體驗業務(主題樂園與郵輪)錄得創紀錄的收入與利潤。體育業務收入上升 16% 至 46 億美元,ESPN 在 NFL 與大學美式足球季初的收視創下新高。公司將下一個財政年度的現金內容開支提高 9% 至 260 億美元,目標在 2029 年前每年節省成本 30 億美元(包括進一步裁員),預期明年盈利錄得雙位數增長,並將股息提高 33%。儘管如此,股價盤前仍下跌 1.84%,截至 8 時 07 分報 116.51 美元,星期一收市價為 118.70 美元。
值得留意的原因:迪士尼在樂園、串流與體育各方面均勝預期,市場仍然沽售,原因是增長的代價是明年更高的內容開支。這與家得寶的情況相同:數字理想,指引審慎,股價下跌。要留意電話會議詳情公布後股價能否轉升,以及 118.70 美元(星期一收市價)會否在交易時段成為阻力。
京東(JD):中國消費仍然審慎
京東星期二公布第三季業績遜於預期:收入 3,096 億元人民幣(464.5 億美元),預期為 3,114.8 億元人民幣;經調整淨利潤 83 億元人民幣,預期為 85.9 億元人民幣。最大業務類別電子產品與家電收入 1,277.3 億元人民幣,略高於預期的 1,274.4 億元人民幣。經濟放緩之下,中國消費者消費審慎,拖累需求。中國 10 月份零售銷售按年僅上升 0.4%,低於預期的 0.8%。
值得留意的原因:京東是今早第二個消費指標,與家得寶業績勝預期形成對比——中國消費者仍在收縮開支。要留意業績遜預期會否拖累其他在美上市的中概股,以及京東股價在最初反應過後能否找到買家。
今早其他異動股份
醫療保健股是科技股以外最疲弱的板塊。Simon Property Group(SPG)盤前下跌 4.49%,Humana(HUM)下跌 3.35%,CVS Health(CVS)下跌 2.63%,UnitedHealth(UNH)下跌 2.62%,Leidos(LDOS)下跌 2.56%。Solventum(SOLV)是今早跌幅最大的股份,盤前下跌約 25%。思科(CSCO)獲 DZ Bank 與滙豐上調至買入評級。Klarna(KLAR)與維京控股(VIK)亦於開市前公布業績。
今日其他焦點
10 月份零售銷售數據已於 8 時 30 分公布,經濟學家預期按月上升 0.1%,9 月份為上升 0.8% 至 7,450 億美元;扣除汽車後的銷售預期上升 0.4%,計入 GDP 的對照組指標亦預期上升 0.4%。市場反應將於開市首小時顯現。工業生產數據於 9 時 15 分公布,NAHB 樓市指數於 10 時公布,聯儲局理事 Christopher Waller 將於 9 時 10 分發表講話。
明日焦點包括聯儲局 10 月會議紀錄(美東時間下午 2 時)、TJX(TJX)、勞氏(LOW)與塔吉特(TGT)開市前公布業績,以及 Palo Alto Networks(PANW)收市後公布業績。Anthropic 首次公開招股定於星期三進行,沃爾瑪將於星期四開市前公布業績。美國總統特朗普星期二抵達菲律賓,出席東盟峰會,隨後前往中國出席亞太經合組織會議,期間將與習近平在深圳舉行峰會。
其他市場方面,紐約期油上升 0.76% 至每桶 86.35 美元,黃金上升 0.33% 至每盎司 3,865.90 美元,美元指數上升 0.04% 至 103.587。比特幣截至 7 時 10 分報 64,799 美元,上升 1.10%,守住 62,000 美元的週末低位。10 年期國債孳息率報 5.15%。
總結
星期一令納斯達克跌入調整區間,今日的關鍵是:這是一次洗倉,還是更長跌勢的開始。期指顯示科技股溫和反彈,而非全面買入:納斯達克 100 期指上升,道指與小型股期指下跌,兩家業績勝預期的公司股價仍然下跌。一切焦點都集中在同一個事件——輝達收市後公布的業績。在此之前,市場只是在等待,開市首小時將顯示是買家還是賣家主導本星期餘下時間的市況。
僅供教育用途,不構成投資建議。
資料來源
- Schwab Network: U.S. Stock Futures Mixed: Trump in Asia, Nvidia Earnings After Bell
- The Tapeboard: Retail Sales at 8:30 AM ET sets the tone, Tuesday, November 17, 2026
- Frenzy Capital: Stock Market Analysis for Tuesday, November 17, 2026
- Longbridge: US Market Preview, November 17, 2026
- The Financial Economy: Wall Street Selloff: Nasdaq Sinks 2.5%
- Eurasia Business News: Stock Market Today: Nasdaq Slides 2.5% as Nvidia Turmoil and Chip Restrictions Hit Tech
- Markets in Plain English: Nvidia drags Nasdaq down 2.5% as AI chip selloff deepens
- MarketsOnDeck: Nasdaq-100 Drops 2.67% Before Nvidia's $109 Billion Test
- Signals (Menon Lab): Evening Intel: Nasdaq Enters Correction as Nvidia-Linked Slide Hits Third Day
- Finnhub: Home Depot (HD) pre-market quote
- Finnhub: Walt Disney (DIS) pre-market quote
- Seeking Alpha: Home Depot beats top-line and bottom-line estimates; updates FY26 outlook
- MarketSpeaker: Home Depot Names McPhail CEO as Q3 Earnings Beat Forecasts
- Samuel & Co Trading: US Open Brief 17 Nov: Home Depot, Disney Beat Before Nvidia
- Reuters via 94.7 The Beast: Disney beats earnings forecasts, plans to increase content spending
- Reuters via Duke.fm: China's JD.com misses third-quarter estimates on weak consumer demand
- KuCoin: U.S. AI Hardware Stocks Rally in Pre-Market Trading, AMD Up 3.10%
- Finwire: Why is Lumentum stock rallying today?
- TipRanks: U.S. October Retail Sales Growth Set to Cool to 0.1% as Fed Rate Hike Bets Mount
- Musaffa: Daily US Market News, November 17, 2026
- MLQ: China's October retail sales, factory output and investment all miss forecasts