市場新聞
今日關注:CPI 公布日——期貨窄幅波動,Take-Two 與 Sanmina 大漲
經歷周一大幅反彈後,期貨今早幾乎原地踏步——標普 500 指數周一大漲 2.35%,創下四月以來最佳單日表現。市場焦點集中在美東時間上午 8 時 30 分公布的十月 CPI。Take-Two 受惠於《GTA VI》預售熱潮,Sanmina 憑藉 AI 帶動的業績大勝而急升,Rocket Lab 則因 Neutron 火箭延期而下挫。
11 月 10 日星期二,美股開盤前市場正在消化一輪強勁反彈。周一,標普 500 指數大漲 2.35%,收報 7,549.94 點;納斯達克綜合指數上升 2.74%,收報 25,253.14 點;道瓊斯指數上漲 1,104 點,升幅 2.15%,收報 52,389.75 點——三者均創下四月以來最佳單日表現,主要受惠於晶片股反彈與油價回落。
今早市況明顯平靜。截至美東時間約 8 時 18 分,標普 500 期貨報 7,576 點,微升 0.02%;納斯達克 100 期貨報 27,901 點,下跌 0.40%;道瓊斯期貨報 52,693 點,上升 0.37%;羅素 2000 期貨幾乎持平。市場正在等待一個數字:十月消費者物價指數(CPI),將於美東時間上午 8 時 30 分公布。
CPI 報告:今日的關鍵
經濟學家預期,十月 CPI 按月上升 0.3%,較九月的 0.6% 有所放緩;扣除食品與能源的核心 CPI 預期上升 0.2%,九月為 0.3%。報告將不會提供按年比較數字:去年的政府停擺令美國勞工統計局無法在去年十月收集物價數據,因此沒有可供比較的指數。美國銀行估計,按年通脹率約為整體 3.8%、核心 2.7%,兩者均較九月高出 0.1 個百分點,遠高於聯儲局 2% 的目標。
這份報告之所以重要,是因為它是聯儲局 12 月 8 至 9 日年內最後一次會議前的最後一份通脹數據。根據芝商所 FedWatch 工具,市場預期聯儲局 12 月加息的機率為 82.2%。聯儲局理事沃勒周二表示,他支持 12 月加息;若通脹持續加速,他更會支持加息 50 個基點。若數據符合預期的 0.3%,加息便大致成定局;若高於預期,50 個基點的加幅將成為認真討論的選項;若僅上升 0.1%,市場對加息的預期則可能重新動搖。盤前十年期國債收益率約為 4.89%,兩年期約為 4.62%。
Nvidia(NVDA):周一下挫後企穩
Nvidia 盤前輕微上升,截至美東時間約 6 時 48 分報 179.07 美元,周一則下跌 4.3%。董事會針對行政總裁黃仁勳的調查仍未解決——調查涉及有報道指他與一名被美國情報機構指為中國間諜的商界女性有聯繫;周二亦有報道指,公司與黃仁勳面臨一宗證券欺詐集體訴訟。相關指控尚未得到獨立證實。
值得留意的是,Nvidia 周一逆市下跌,即使其餘晶片股普遍反彈,因此今日的小幅回升是一次考驗:拋售是否已經結束,抑或只是暫停。投資者應觀察股價能否守住 179 美元,以及其他晶片股會否跟隨——台積電盤前上升 1.19%,英特爾下跌 1.20%,AMD 下跌 0.57%。Nvidia 將於 11 月 17 日公布第三季業績。
Take-Two(TTWO):《GTA VI》帶動全日升勢
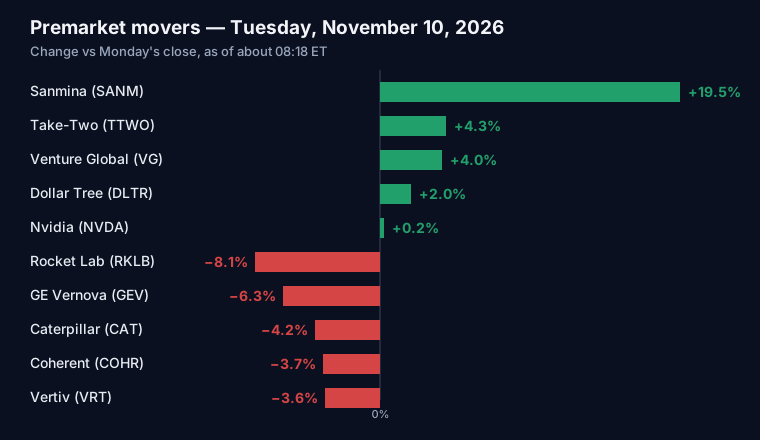
Take-Two 是盤前升幅最大的大型股,上升 4.28%,報約 216 美元。公司公布第二季預訂額為 16 億美元,略高於市場預期的 15.8 億美元;經調整每股盈利 0.99 美元,高於預期的 0.94 美元。收入 15 億美元低於預期的 16.4 億美元,通用會計準則每股虧損 0.29 美元亦差於預期,但市場並未理會:備受期待的《俠盜獵車手 VI》(Grand Theft Auto VI)確認於 11 月 19 日推出,距離現時僅九天,行政總裁施特勞斯·澤爾尼克形容預售持續處於前所未見的水平。公司維持 2027 財年預訂額 80 億至 82 億美元的展望不變。
《GTA VI》是近年最受期待的遊戲發售,下季預訂額預測為 33.5 億至 35 億美元,幾乎全數建基於這款遊戲。投資者應觀察股價能否守住 216 美元——現價仍遠低於 265.94 美元的 52 週高位。
Sanmina(SANM):今日 AI 硬件業績之最
Sanmina 盤前急升約 19.5%,報約 179.65 美元,第四季業績大幅勝預期。收入按年增長 84% 至 38.6 億美元,高於市場預期的 34.8 億美元;非通用會計準則每股盈利 4.43 美元,按年上升 165%,遠高於預期的 3.27 美元。雲端與 AI 基建收入急升 179% 至 23.7 億美元,受惠於 ZT Systems 業務;公司預期 2027 財年收入為 175 億至 195 億美元。
上周市場一度憂慮 AI 數據中心建設放緩,Sanmina 的業績提供了最有力的反證:訂單真實存在,收入高速增長,展望亦已上調。投資者應觀察升勢會否擴散至其他 AI 硬件與代工製造股份,抑或只是一隻股份的個別表現。
Rocket Lab(RKLB):收入創新高,火箭延期
Rocket Lab 盤前下跌約 8%,報約 54.10 美元;周一股價則上升近 11%,收報 58.86 美元。第三季收入創紀錄,達 2.678 億美元,按年增長 73%,高於市場預期的 2.572 億美元;未完成訂單亦創紀錄,達 35.7 億美元,較第二季增加 52%。不過,經調整每股虧損 0.12 美元,差於預期的 0.07 美元虧損;公司體積更大的 Neutron 火箭首次發射已推遲至 2027 年,原因是推進劑儲箱圓頂被發現存在缺陷。
季績顯示需求並非問題——訂單增長迅速,真正的變數是 Neutron 火箭延期,令公司最大的增長催化劑推遲一年。投資者應觀察股價能否在 54 美元附近找到支持,該水平正是周一急升前的交易價。
早市業績:Sea、TransDigm 與 Venture Global
開盤前還有三份值得留意的業績。Sea Limited(SE)第三季收入 86 億美元,按年增長 43.4%;淨利潤 5.025 億美元,上升 34%;經調整 EBITDA 為 9.313 億美元。旗下電商平台 Shopee 收入增長 41.3%,創下季度新高;董事會亦額外增加 10 億美元的股份回購授權。
TransDigm(TDG)公布 2026 財年第四季銷售額 29.9 億美元,按年上升 23%;每股盈利 10.33 美元,上升 33%;經調整每股盈利 12.44 美元,上升 15%。淨利潤下跌 4% 至 5.86 億美元,原因是利息與稅項成本上升。全年銷售額上升 20% 至 105.6 億美元。管理層將於美東時間上午 10 時舉行電話會議。
Venture Global(VG)第三季收入 48 億美元,按年增長 43%;淨利潤 25 億美元,大幅上升 493%。旗下 Plaquemines 液化天然氣廠第一期已於 10 月 31 日投入商業營運;公司將全年經調整 EBITDA 展望上調至 100 億至 103 億美元,原先為 87 億至 91 億美元。股價盤前上升約 4%,報 12.29 美元。
跌幅股份:工業股回吐,加密貨幣降溫
並非所有股份都在上升。GE Vernova(GEV)盤前下跌 6.31%,Caterpillar(CAT)下跌 4.15%,Coherent(COHR)下跌 3.70%,Vertiv(VRT)下跌 3.63%——一批工業與 AI 電力相關股份回吐周一的部分升幅。加密貨幣相關股份亦走低,MARA Holdings 下跌 1.81%,Coinbase 下跌 1.01%,MicroStrategy 下跌 1.11%,比特幣約報 74,330 美元。表現較佳的股份包括 Dollar Tree(DLTR)上升 2.01%、FedEx(FDX)上升 1.64% 及摩根士丹利(MS)上升 1.97%。
油價繼續下跌:WTI 原油下跌約 2.2%,報每桶 84.93 美元;布蘭特原油下跌 1.35%,報 91.32 美元。此前美國總統特朗普表示,伊朗衝突可能「很快」結束。黃金期貨下跌 0.68%,報每安士 4,085.80 美元;VIX 波動率指數約報 20.03。
收市後業績:CoreWeave 為焦點
收市後業績同樣值得留意。CoreWeave(CRWV)是焦點所在,分析師預期每股虧損逾 1 美元,收入約 35 億美元;該股盤前上升 1.25%。巴西國家石油公司(PBR)、Rigetti Computing(RGTI)、D-Wave Quantum(QBTS)及 Sonos(SONO)亦將於收市後公布業績。分析師評級方面,DZ Bank 將 Cloudflare(NET)由「賣出」上調至「買入」,Jefferies 將 Riot Platforms(RIOT)由「持有」上調至「買入」,美國銀行則將 Wix.com(WIX)由「買入」下調至「跑輸大市」。
整體形勢
周一的反彈修復了上周的部分跌幅,但今日的關鍵在於等待。期貨幾乎持平,CPI 將於美東時間上午 8 時 30 分公布,結果將決定市場氣氛,而聯儲局 12 月的決定亦繫於此。業績表現確實強勁——Sanmina、Sea、TransDigm 與 Venture Global 均交出亮麗成績——但市場最大的 AI 股份仍受管治問題困擾,工業股的回吐亦顯示反彈並非全面。
CPI 公布後的日程:NFIB 小型企業信心指數已經公布;達拉斯聯儲行長洛根將於美東時間 10 時 50 分發表講話;420 億美元十年期國債拍賣將於 13 時舉行;聯儲局官員施密德與鮑曼其後亦會發言。明天是退伍軍人節——債券市場休市,但美國股市如常開市。
僅供教育用途,不構成投資建議。
資料來源
- Schwab Network:U.S. Stock Futures Mixed Ahead of CPI
- TipRanks:Stock Market Today, Nov. 10 — Markets Await the Consumer Inflation Report
- Regards of Wall Street:Stock Market Futures Today, Nov 10
- TradingView / Benzinga:Stock Market Today — Dow, S&P 500 Futures Rise, Nasdaq 100 Futures Fall
- StockMarketWatch:Premarket Movers
- KuCoin News:U.S. Pre-Market Mixed — NVDA and TSM Rise 1.2%, Crypto and Optical Communication Stocks Decline
- KuCoin News:U.S. stock futures show mixed movement ahead of CPI data, as Fed official signals possible 50-basis-point rate hike
- TradingView / Benzinga:Take-Two Stock Climbs on Q3 Results, 'GTA 6' Update
- Zacks:SANM Q4 Earnings Beat Estimates on AI Growth, Strong Execution
- TradingView / Benzinga:Sanmina Surges 20% After-Hours as Q4 Earnings Beat Estimates
- MarketBeat:Rocket Lab Posts Quarterly Earnings Results, Misses Expectations By $0.05 EPS
- Tulsian AI:Rocket Lab Q3 Loss $0.12, Revenue $268M
- Quantisnow:Sea Limited Reports Third Quarter 2026 Results
- PR Newswire:TransDigm Group Reports Fiscal 2026 Fourth Quarter and Year-End Results
- Quiver Quantitative:Venture Global Posts $4.8 Billion Q3 Revenue as Net Income Reaches $2.5 Billion
- Calculated Degens:Oil's slide powered the best day since April
- Simon Hertz:Nasdaq Futures Dip as Oil Slides; October CPI at 8:30 — Desk Notes for Tuesday
- The Bull Post:Here's why last year's government shutdown will haunt October's inflation data
- Binance News:October CPI Seen Up 0.3%, Keeping Fed on Course for December Rate Increase
- FI Handbook:Earnings Calendar — Week of Nov 9, 2026