市場新聞
今日美股焦點:黃仁勳辭任後輝達盤前回穩,Cerebras 上調預測後急升,生產物價指數今早 8 時 30 分公布
標普 500 期指上升約 0.3%,市場正消化星期四的全面跌市。行政總裁黃仁勳辭任後,輝達盤前反彈約 2%;Cerebras 上調全年預測,股價升逾 10%;思科公布業績後回吐升幅,Modine 則因三星洽購消息急升;10 月生產物價指數將於美東時間 8 時 30 分公布。
11 月 13 日星期五開市前,市場正嘗試在星期四重挫後回穩。標普 500 指數星期四下跌 0.35%,收報 7,592.40 點;道瓊斯指數下跌 0.36%,收報 52,297.09 點;納斯達克綜合指數下跌 0.39%,收報 25,366.09 點;羅素 2000 指數下跌 1.66%,收報 2,799.06 點。今早氣氛較為平穩。截至美東時間約 8 時 16 分,標普 500 期指上升 0.30%,報 7,638 點,升 23 點;納斯達克 100 期指上升 0.06%,報 28,401 點;道指期貨上升 0.24%,報 52,518 點,升 128 點;羅素 2000 期指上升 0.09%,報 2,810 點。反彈幅度不大,而今日最重要的數據——10 月生產物價指數——將於美東時間 8 時 30 分公布,正是本文發表之時。
輝達(NVDA):辭任已經成真,股價開始回穩
截至美東時間 6 時 45 分,輝達盤前上升約 2%,報約 170.34 美元;本星期以來,股價截至星期四已累跌約 11%。星期四收市,股價下跌 4.34%,報 166.19 美元,原因是行政總裁黃仁勳辭任,財務總監 Colette Kress 獲委任為臨時行政總裁。辭任之前,有報道指黃仁勳涉及多宗婚外情,其中一名對象據稱是中國間諜,而董事會在一星期前已宣布展開獨立調查。
值得留意的原因:星期四的沽售是管治問題,不是需求問題,今早的反彈是市場開始將兩者分開處理的第一個訊號。關鍵在於升幅能否維持至開市,以及董事會會否就永久接任人選發表任何消息。輝達仍將於 11 月 17 日星期二公布第三季業績。要留意 170 美元水平,以及跌勢會否重新擴散至其他晶片股,還是只局限於輝達本身。
Cerebras(CBRS):意外錄得盈利,上調全年預測
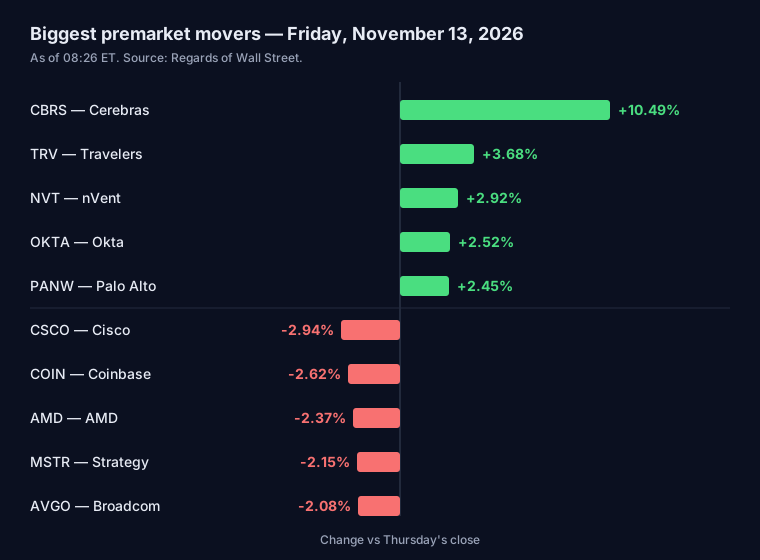
截至美東時間 8 時 26 分,Cerebras 是大型美股中盤前升幅最大的股票,上升 10.49%,報 108.00 美元。公司公布第三季收入 2.309 億美元,高於分析師預期的 2.147 億美元;經調整後錄得盈利 2,982 萬美元,去年同期則虧損 1,086 萬美元。公司將 2026 年全年收入預測由 8.8 億至 8.9 億美元,上調至 9.4 億至 9.6 億美元,高於約 8.87 億美元的市場預期,並與微軟簽訂客戶合約。反映與 OpenAI 多年合作協議的經調整雲端及服務收入,在季度內增長超過兩倍,至 1.449 億美元。
值得留意的原因:這是今早最明確的利好消息,與輝達引發的人工智能股沽售形成對比——一家規模較小的人工智能晶片商正錄得實質收入增長,並上調預測。不過背景仍然嚴峻:即使經過今早的升幅,截至星期四收市,股價仍較 5 月首次公開招股價 185 美元低 47.2%。要留意股價能否在交易時段守住 100 美元,以及業績會否改善整體人工智能硬件股的氣氛。
思科(CSCO)與應用材料(AMAT):業績向好,股價反應各異
思科業績勝預期並上調展望,股價盤前仍然下跌。2027 財年第一季收入 185 億美元,按年增長 24%;經調整每股盈利 1.40 美元,高於分析師預期的 1.33 美元。公司將 2027 財年全年收入預測由 722 億至 734 億美元,上調至 748 億至 758 億美元,並將來自大型雲端客戶的人工智能基建收入預期上調至 90 億美元。股價星期四上升 1.24%,收報 102.01 美元,但截至美東時間 8 時 26 分,盤前下跌 2.94%,報 99.01 美元——好消息看來已在星期四的交易時段反映。
應用材料則從供應鏈另一端傳來類似訊息。第四季收入創紀錄,達 104.1 億美元,按年增長 53%;經調整每股盈利 4.16 美元,高於預期的 4.06 美元。公司預計 2027 財年第一季收入約 111 億美元,高於 108.9 億美元的市場預期。股價在業績公布前,星期四下跌 3.58%,收報 380.95 美元。
值得留意的原因:思科的網絡設備與應用材料的晶片製造設備,兩者合起來說明人工智能基建開支仍在增長——即使輝達領導層生變,人工智能交易的需求一面仍然穩固。要留意思科能否在交易時段重上 100 美元,以及應用材料的指引會否在開市時帶動設備股。
Modine(MOD):三星洽購消息令散熱設備商急升
截至美東時間 5 時 28 分,Modine 盤前上升 22.5%。彭博星期四報道,三星電子正洽談收購這家數據中心散熱系統製造商。報道指,雙方討論的交易可能在數星期內達成,但尚未作出最終決定,談判仍可能破裂,亦可能出現其他競購者。兩家公司均未確認交易,也未公布任何作價。Modine 星期四收報 106.10 美元,跌 0.5%,市值約 56 億美元;上季數據中心業務收入上升 95%,至 4.397 億美元。
值得留意的原因:散熱一直是無人談論的瓶頸,直到人工智能基建擴張令它成為關鍵環節,而三星早已在這一領域布局——去年已完成收購德國暖通空調公司 FläktGroup。要留意兩家公司會否確認或否認交易,以及盤前溢價在正式交易開始後能否維持。
今日其他值得留意的事
隨著輝達回穩,星期四資金轉向輝達替代品的輪動正在逆轉:截至美東時間 8 時 26 分,AMD 盤前下跌 2.37%,報 571.42 美元;博通下跌 2.08%,報 356.78 美元。加密貨幣再度走弱——比特幣下跌 4.50%,報 69,155 美元,自 8 月以來首次跌穿 70,000 美元——拖累 Strategy(MSTR)下跌 2.15%,報 111.95 美元,Coinbase(COIN)下跌 2.62%,報 127.25 美元。
特斯拉(TSLA)亦值得留意,有報道指 SpaceX 與特斯拉的合併談判正在推進,交易最快可能於下星期公布。Anthropic 即將進行的首次公開招股,據報認購額約為發行規模的六倍。
數據方面,10 月生產物價指數將於美東時間 8 時 30 分公布。經濟學家預期,整體生產物價指數按月上升 0.4%,較 9 月的 1.3% 放緩;按年上升 6.6%,將是自 2022 年 11 月以來最高。扣除食品及能源的核心指數,預期按月上升 0.3%,按年維持在 5.0%。這是聯儲局 12 月 8 日至 9 日會議前最後一份重要通脹數據,市場已完全消化 12 月加息的預期:利率期貨顯示,加息 25 個基點的機會約為 91%,加息 50 個基點的機會約為 9%。聯儲局官員 Michelle Bowman 與 Philip Jefferson 今日將發表講話。首次申領失業救濟人數星期四為 200,000 人,高於預期的 195,000 人。今日沒有大型企業公布業績。
其他市場方面,VIX 恐慌指數報 18.23,下跌 2.51%;10 年期美國國債孳息率為 5.103%;西德州中質原油報每桶 88.56 美元,下跌 0.20%;黃金報每盎司 3,890 美元,上升 0.12%。
整體形勢
星期四是管治與利率的故事:市場最重要的股票爆發領導層危機,加上市場預期聯儲局將繼續加息。星期五則是數據的故事。如果生產物價數據大致符合預期,開市的平穩走勢可望維持,焦點將轉向輝達的反彈與業績勝預期的股票能否帶動全日表現。如果數據意外偏高,加息預期將進一步升溫,期指的輕微升幅將首當其衝。開市後第一小時,將顯示市場相信哪一個故事。
僅供教育用途,不構成投資建議。
資料來源
- Regards of Wall Street:Stock Market Futures Today — S&P 500 Futures Up 0.30% Before the Open, Nov 13
- StockSetups:Premarket Movers Today
- Stock Market Watch:Premarket Movers — Top Gainers, Losers & Most Active Stocks
- Reuters via Northland Newsradio:Nasdaq futures dip as Nvidia tumult keeps investors on edge
- Reuters via Kat Country:Cerebras shares surge as surprise profit, forecast raise ease AI spending worries
- HeyGoTrade:Nvidia Without Huang, PPI Tonight
- OneTrader:US Top Earnings Today, November 13, 2026 — Cisco, Applied Materials and More
- CoinCentral:Modine Manufacturing (MOD) Stock Jumps 23% on Report of Samsung Takeover Talks
- Reuters via KWSN:Samsung in talks to buy data center cooling firm Modine, Bloomberg News reports
- Everhint:Stock Market News — November 13, 2026 — Pre-Market — Last 12 Hours
- Sharecast:US pre-open — Futures trade higher ahead of October PPI figures
- TradingKey:US October PPI Preview — Fed Rate Hike Expectations Rise, PPI May Be Key Variable
- Helious:US Economic Calendar This Week (Nov 9) — CPI Tue, PPI Fri
- TradingView / Benzinga:Stock Market Today — Dow Jones, S&P 500 Futures Rise, Nvidia CEO Exit Remains in Focus
- AiTraderView:US Producer Prices Due Friday Test Bitcoin After September's 1.3% Surge