市場新聞
午市:通脹數據高於預期,美股回落——十年期國債收益率突破 5%,Nvidia 再跌
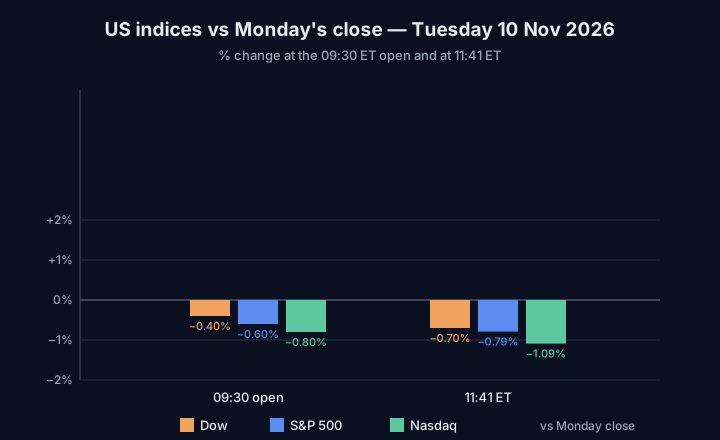
截至午市,標普 500 指數下跌 0.8%,納斯達克下跌 1.1%。十月份通脹數據高於預期,十年期國債收益率升穿 5%,市場預期聯儲局十二月加息的機率升至 85%,Nvidia 再跌 6.8%,而大部分晶片股反而上升。
2026 年 11 月 10 日星期二午市:星期一的反彈行情維持不到一天。截至美東時間約 11 時 41 分,標普 500 指數下跌 0.79%,報 7,490 點;納斯達克綜合指數下跌 1.09%,報 24,987 點;道瓊斯工業平均指數下跌 0.70%,報 52,039 點。跌勢在上午持續擴大:開市時道指跌 0.4%、標普 500 指數跌 0.6%、納斯達克跌 0.8%,其後未見反彈,反而進一步下滑。納斯達克已回落至 25,000 點以下,星期一 2.74% 的升幅,超過三分之一已經回吐。
觸發跌勢的,是開市前公布、本週最受關注的一項數據。
本文數字為紐約時間開市至約 12 時 39 分期間截取的盤中數據,撰寫時交易時段尚未結束。
通脹報告:再次高於預期
美國勞工統計局於美東時間 08 時 30 分公布,十月份消費者物價指數按月上升 0.4%,高於經濟學家預期的 0.3%。扣除食品及能源的核心通脹上升 0.3%,同樣高於預期的 0.2%,並已連續三個月維持在 0.3%。住屋成本上升 0.3%,佔整體按月升幅三成以上;食品價格上升 0.5%,能源價格上升 0.7%,較九月份 5.2% 的升幅大幅放緩。整體通脹雖然較九月份的 0.6% 有所回落,但回落速度慢於預期,並不等於已經回落到足夠水平。
這份報告沒有按年比較數字:去年的政府停擺令勞工統計局未能在去年十月收集物價數據,因此沒有可供比較的基數。最近一次完整的按年數據是九月份,物價較一年前上升 3.7%,遠高於聯儲局 2% 的目標。
箇中關鍵在於,這是聯儲局 12 月 8 至 9 日今年最後一次會議之前公布的最後一份通脹報告,而市場的解讀十分明確。根據 CME FedWatch 工具,市場預期十二月加息的機率已升至 85%,報告公布前為 82.2%——而且討論的焦點已不再只是會否加息,而是加息幅度有多大。聯儲局理事華勒星期二表示支持十二月加息,若通脹持續加速,他會支持加息 50 個基點;核心通脹正好落在他設定的 0.3% 門檻上,令這番警告難以忽視。摩根士丹利全球宏觀策略主管霍恩巴赫在 CNBC 節目上反駁,認為加息半厘「太過進取」——但市場正在為風險定價,而不是為安撫人心的言論定價。
收益率升穿 5%,黃金下跌,恐慌重現
債市反應最快,也最劇烈。十年期國債收益率升至 5.02%,單日上升 0.12 個百分點,突破了華爾街格外留意的 5% 關口。收益率上升意味企業借貸成本增加,同時令國債的穩健回報相對股票更具吸引力,這正是成長股今天領跌的原因。Motley Fool 指出,部分人工智能企業為建設基礎設施承擔了大量債務,因此利率長期高企對它們造成雙重打擊:借貸更昂貴,未來盈利的現值亦被壓低。
黃金下跌 2.82%,至每盎司 4,023.75 美元。恐慌指數 VIX 星期一收報 19.92,單日下跌 22%,如今已重返 20 以上。星期一反彈帶來的安心感,正在即時消退。
Nvidia 再度急跌——午市前跌近 7%
今天最矚目的個股走勢屬於 Nvidia(NVDA)。截至美東時間 12 時 39 分,股價下跌 6.82%,約報 166.48 美元,開市報 173.97 美元,盤中低見 166.46 美元。星期一股價已下跌 4.3%,收報 178.67 美元,換言之兩個交易日內市值已蒸發超過一成,正逼近 164.27 美元的 52 週低位。董事會針對行政總裁黃仁勳的調查仍然籠罩著股價——調查涉及有報道指他與一名據報被美國情報機構指為中國間諜的商界女性有聯繫;星期二亦有報道指,公司與黃仁勳面臨一宗證券欺詐集體訴訟。相關指控尚未得到獨立證實。
箇中關鍵在於,Nvidia 是市值最高的上市公司,其跌勢是今天納斯達克受壓的主要原因。股價今年以來已下跌約 11%,而拋售並未蔓延至整個晶片行業——這正正說明,這是一家公司的問題,而非整個行業的問題。Nvidia 將於 11 月 17 日公布第三季業績,屆時管理層將有下一個正式機會向投資者交代。
晶片股分化:資金離開 Nvidia,而非離開行業
值得注意的是,Nvidia 下跌之際,其餘晶片股卻在上升。截至上午,AMD 上升 3.32%,報 525.56 美元,博通(AVGO)上升 3.17%,台積電上升 1.89%。費城半導體指數僅下跌 0.32%——對於一個包含 Nvidia 的指數而言,跌幅輕微,意味其餘成分股整體表現穩健。
箇中關鍵在於,這與星期一的情況正好相反:當天整個晶片行業反彈,唯獨 Nvidia 除外。投資者仍然買入晶片及人工智能基建,只是避開了背負管治疑慮的那一隻股票。對普通投資者而言,教訓在於,一隻股票與一個投資主題是兩回事——而今天市場正清楚劃出這條界線。
業績股:Sanmina 升幅消散、Rocket Lab 反彈、Take-Two 上升
上午的業績消息大多被通脹反應蓋過,但個別走勢頗具啟示。Sanmina(SANM)是上午的焦點:第四季業績大幅勝預期,加上 2027 財年指引強勁——收入按年增長 84%,至 38.6 億美元,雲端及人工智能基建收入更急升 179%——盤前股價一度急升約 19.5%,至約 179.65 美元。然而升幅幾乎全數回吐:股份開市報 166.40 美元,截至 12 時 39 分已回落至約 151.02 美元,全日僅升不足 1%。一份出色的業績報告,敵不過一份熾熱的通脹數據。
Sally Beauty(SBH)表現較佳,第四季業績勝預期後,截至 12 時 38 分上升 2.92%,報 20.06 美元,升穿近期 52 週高位。Rocket Lab(RKLB)則上演了今天最徹底的逆轉:Neutron 火箭推遲至 2027 年,令股價盤前下跌約 8%,至約 54.10 美元;開市報 54.99 美元後,截至 12 時 39 分已升至 59.93 美元,全日上升 1.82%——季度收入創紀錄的 2.678 億美元及 35.7 億美元訂單積壓,勝過了火箭延期的負面消息。Take-Two(TTWO)受惠於第二季業績及《俠盜獵車手 VI》九日後推出,上升約 4%,上午曾觸及約 229 美元的日內高位。
下跌方面,GE Vernova(GEV)在上午交易中下跌約 7%,繼續回吐星期一的升幅,反映投資者對人工智能數據中心支出步伐的疑慮未消。
板塊表現:只有能源股上升
跌勢覆蓋面廣泛。上午只有能源股真正上升,即使油價持續下跌——西德州原油盤前下跌約 2.2%,至每桶 84.93 美元,市場憧憬伊朗衝突可能快將結束。基本物料板塊跌幅最大,其次是科技股。這與星期一的情況完全相反:當天標普 500 指數全部 11 個板塊上升,約 418 隻成分股上升,僅 80 隻下跌。今天傳達的訊息恰恰相反:一項熾熱的數據令整個市場轉趨防守,只有對利率最不敏感的板塊能夠守住升勢。
接下來留意什麼
下午仍有兩個重要環節。美東時間 13 時將拍賣 420 億美元十年期國債——若拍賣反應疲弱,收益率可能進一步上升;聯儲局官員施密德及鮑曼亦會在稍後發言。收市後,CoreWeave(CRWV)將公布業績,其人工智能支出及融資安排將受到密切關注,尤其在一個懲罰高槓桿人工智能股份的交易日。生產者物價指數將於星期五 11 月 13 日公布。明天是退伍軍人節:債市休市,但美國股市如常開市。
對普通投資者而言,午市的訊息值得記住:一份通脹報告可以在一個上午抹去一天的反彈行情,而今天市場的判斷並非經濟疲弱——Sanmina 及 Rocket Lab 等公司的業績確實強勁——而是通脹仍然過熱,聯儲局無法停止收緊政策。12 月 8 至 9 日的會議如今成為關鍵日期,而這份報告令加息更有可能,加息幅度更大的可能性亦已擺上檯面。
僅供教育用途,並非投資建議。
資料來源
- Motley Fool:Stock Market Midday, Nov. 10 — Stocks Slide on Hot Inflation Data
- Reuters via SRN News:Hot October inflation report rattles markets
- MPA Magazine:Mortgage rates set to rise as October CPI tops forecasts
- Stocktwits:October CPI Comes In Hotter Than Expected — Morgan Stanley Strategist Says 50-Basis-Point Fed Hike Would Be 'Too Far'
- Finnhub:NVDA 報價,美東時間 12:39
- Finnhub:SANM 報價,美東時間 12:39
- Finnhub:RKLB 報價,美東時間 12:39
- Finnhub:SBH 報價,美東時間 12:38
- Baystreet:Stocks Stumble by Noon
- KuCoin News:U.S. Major Stock Indices Open Lower Amid Rising Inflation and Expectations of Fed Rate Hikes
- Traders Union:Sanmina shares jump as upbeat outlook lifts U.S. market movers
- OrbitLens 100:Stocks to watch today — CPI day, futures flat after Monday's best session since April